
 客户端
 媒体矩阵
 企业邮箱
 工经号


■ 中国工业报 刘德炳 文/图
我国房地产业进入了前所未有的新时期。
9月28日,国务院总理李强主持召开国务院常务会议,研究宏观政策发力提效、促进有效投资有关工作。会议提到,研究出台稳定房地产市场、促进就业增收等政策措施。
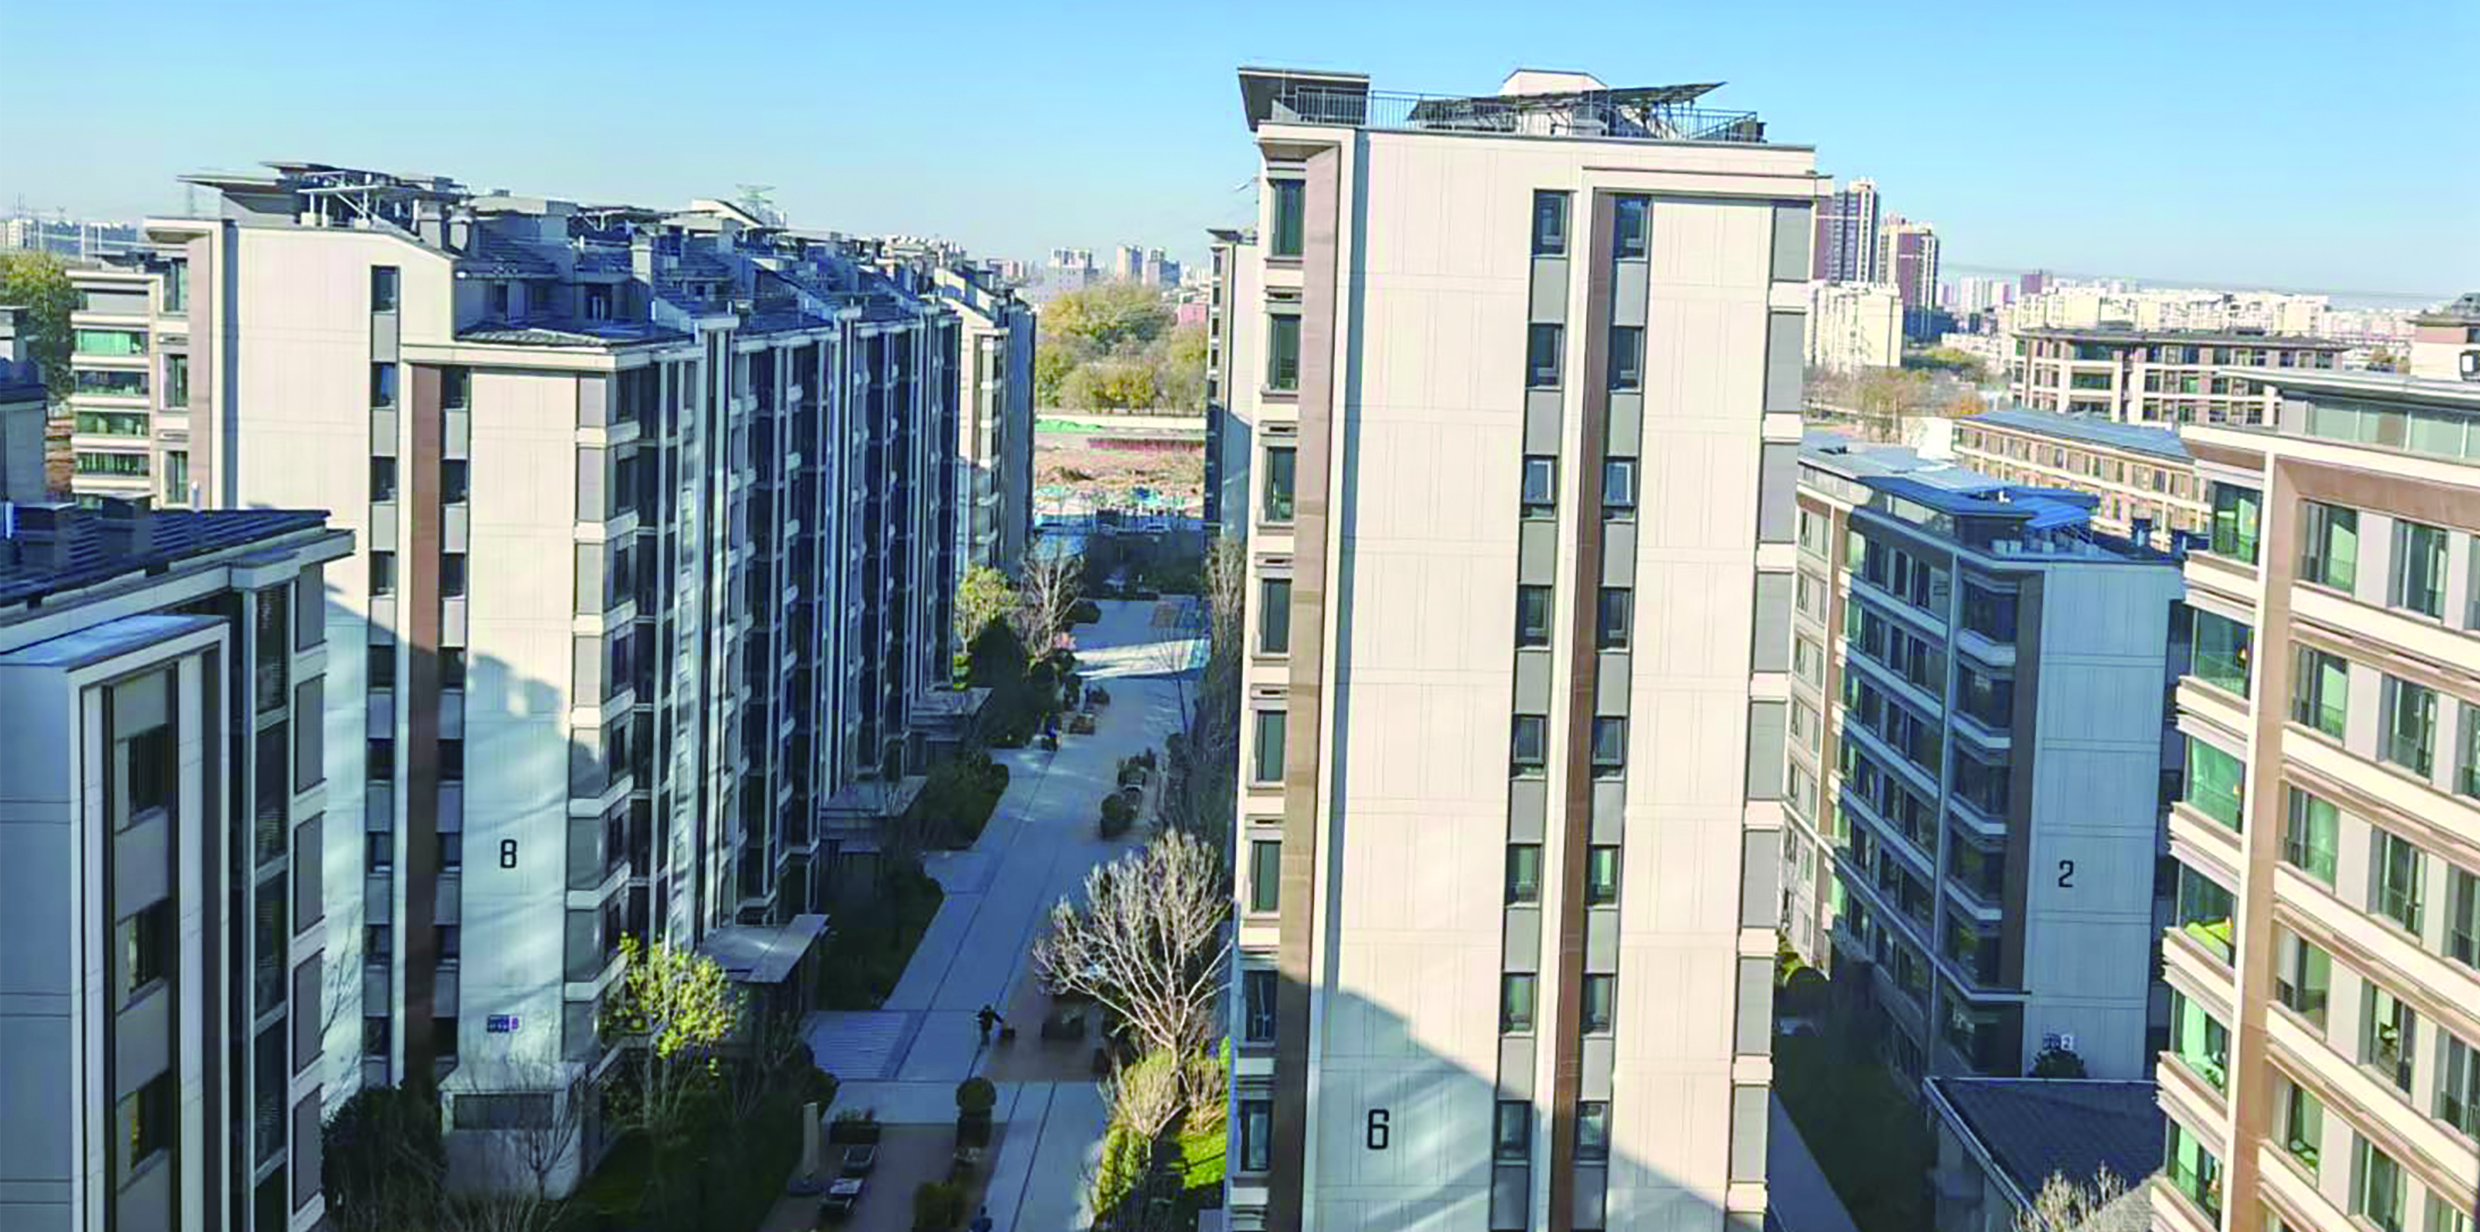
而在此前的8月28日,中国人民银行、国家金融监督管理总局印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》。其中规定,房地产开发贷款实行主办银行制,预售项目贷款期限最长不超过5年,现房销售项目最长不超过7年。个人住房贷款期限最长不超过40年;所购新建住房实行现房销售的,个人住房贷款应在销售备案后发放;实行预售的,应严格在项目竣工备案后发放。
8月28日,中国证监会发布《关于资本市场支持构建房地产发展新模式的意见》。其中提出,优化房地产开发企业股票、债券、资产支持证券和不动产投资信托基金等融资制度,推动实现房地产开发企业融资从依赖主体信用向基于项目情况转变。
9月18日,住房和城乡建设部房地产市场监管司司长张雪涛在国新办新闻发布会上表示,加快构建房地产发展新模式,是推动房地产高质量发展的重要举措。房地产发展新模式的内涵可以概括为“1234”。“1”是牢牢抓住让人民群众安居这一基点,实现更高水平的住有所居;“2”是完善保障和市场两个体系,形成定位清晰、功能互补、有效满足居民住房需求的供应格局;“3”是以项目公司制、主办银行制和现房销售制三项制度为重点,改革完善房地产基础性制度;“4”是推动“人房地钱”四要素联动,实现以人定房、以房定地、以房定钱,促进要素的合理配置。
专家表示,这意味着,项目公司制、主办银行制和现房销售制三位一体的制度框架确立,我国房地产正式进入新发展模式时期。对于购房者、房企乃至房地产业链条上的钢铁、水泥、建材等企业,这势必影响较大,也有利于房地产业长远高质量发展。
传统高杠杆、高周转模式难以为继
三位一体的制度框架确立,我国房地产进入新发展模式时期。
广东省住房政策研究中心首席研究员李宇嘉向中国工业报表示,上述部门楼市新政是建立适应新发展阶段的房地产融资新模式,与住房和城乡建设部的商品房销售制度改革一道,共同构建新时期房地产新发展模式。
中指研究院企业研究总监刘水表示,多部门密集发布文件,对房地产开发、销售、融资等基础制度进行系统性重构,构成现房销售制、项目公司制、主办银行制三位一体的制度框架,标志着我国房地产正式进入新发展模式时期。
58同城研究院院长张波向中国工业报表示,这一轮政策的初衷,并不是把楼市拉回旧的发展轨道,而是为行业搭建一套可以长期健康运行的新引擎,也就是长效机制。长效机制并不是减少政策刺激,而是关注政策对完整的房地产发展新模式体系搭建。
从近十年的政策脉络可以看出,2016年确立“房住不炒”总基调,2024年目标指向“止跌回稳”,2026年则重点推进构建房地产发展新模式。本次改革,是要把风险防控前置,做到事前防烂尾,实现防风险、去金融化、促转型的房地产新模式重要目标。
首都经济贸易大学京津冀房地产研究院院长、北京市房地产法学会副会长赵秀池教授告诉中国工业报,“8·28新政”是对房地产制度的重构,从销售、信贷、资金监管、供地原则等进行了顶层设计,规划了房地产新发展模式的蓝图。赵秀池表示,此次政策出台的背景是,当前我国城镇化已从快速增长期转向稳定发展期,房地产市场供求关系发生重大变化,行业正从增量扩张转向存量运营。传统高杠杆、高周转模式难以为继,亟需构建与新发展模式相匹配的信贷制度。
李宇嘉认为,回过头看,预售制度诞生之初,是为了解决当年住房短缺、建设资金不足的难题,快速建起大量商品房,解决大家“有房住”的刚需。旧模式的副作用不断暴露:延期交付、烂尾风险、房子同质化严重,重营销轻品质。新政本质上不是打压行业,而是一场制度纠偏,目标是解决交付痛点,推动行业从拼速度、拼杠杆,转向拼产品、拼服务,实现从“有房住”到“住好房”的升级。
有严有松有利于行业长远健康发展
谁能适应新制度,谁就能在市场上立于不败之地。
房贷最长年限拉长至40年,以100万贷款本金、年利率3%、等额本息还款来算:贷30年月供约4216元,贷40年月供约3581元,每月少还约635元,降幅约15%。但代价是总利息增加,30年总利息约51.8万元,40年约71.8万元,多出约20万元。
“一系列新政对楼市是一大利好。会起到稳预期、防风险、促进楼市止跌企稳的作用。”赵秀池表示。
对房企而言,新政抬高了预售门槛,传统的通过预售进行低成本融资的渠道堵死了。谁能适应新制度,谁就能在市场上立于不败之地。“长远来看,有利于房地产业高质量发展,促进房企转型,适应新形势,实现房地产市场平稳健康发展。”赵秀池说。
证监会提出,支持房地产开发企业依托经营稳健、现金收益良好的不动产项目发行商业地产抵押贷款支持证券(CMBS)、不动产ABS。推动不动产投资信托基金(REITs)高质量发展。盘活存量资产,拓宽房地产开发企业等权益融资渠道,支持依托符合条件的租赁住房、城市更新等项目发行REITs,或者作为扩募资产装入已上市REITs。研究优化租赁住房原始权益人监管和项目净现金流分派率要求,支持租赁住房体系建设。稳慎推进商业不动产REITs发展。
赵秀池表示,融资渠道的打开,有利于房地产企业拓宽融资渠道,减少高负债信贷资金的使用,推动房企融资从依赖“主体信用”向“基于项目情况”转变,有利于优质项目获得资金,满足不同所有制房企合理融资需求,促进房地产业平稳健康发展。
张波表示,这套工具组合一方面可优化融资结构,提升直接融资占比,降低行业对银行信贷的单一依赖。另一方面,丰富投资者选择,普通投资者拥有配置商业、租赁不动产的标准化产品,并推动房企走向开发、持有运营双轮驱动。
刘水认为,“8·28新政”将对房地产开发、销售、融资等基础制度进行系统性重构,更加规范销售和资金监管,更大力度支持房企融资。对房企的投资、销售、融资、利润、资金流等产生巨大影响,对房企的经营能力提出了更高要求,房企在项目层面和集团层面需重塑现金流管理逻辑,促进房企经营重心回归产品品质和服务。
9月28日,国务院常务会议提到,研究出台稳定房地产市场、促进就业增收等政策措施。
9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号)。其中规定,新发放符合条件的首套住房商业性个人住房贷款,财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。
中指研究院认为,本次贴息政策针对性较强,重点支持首套置业群体,对于降低居民购房成本、促进需求释放将产生积极作用。
从“产能供给”转向“需求适配”
钢铁等行业不能只盯着总量变化。
今年国庆是一个重要的楼市窗口。根据中指研究院监测,10月1日至7日,重点25城新建住宅成交55.1万平米,较去年国庆假期日均同比增长33.8%,与2024年国庆假期基本持平;二手房方面,重点11城日均成交套数同比增长42.8%。
中指研究院认为,“银十”成交表现将是观察四季度市场的重要窗口。短期来看,核心城市部分项目仍有一定需求支撑,但市场整体仍处于分化调整阶段;后续需重点关注购房贷款贴息政策的实际带动效果、各地增量政策出台情况以及“8·28新政”商品住房销售制度改革细则的落地进展。
李宇嘉认为,从8·28供给端改革,到9·29需求端托举,房地产新模式的框架基本落地。最终效果如何,一方面要看全社会能不能接受短期阵痛,应对地方层面的现实博弈;另一方面,要看能不能快速出清无效产能,推动市场见底,同时把终端需求的活力真正拉起来。
值得关注的是,钢铁、水泥、建材等行业与房地产关系密切。统计数据显示,近几年房屋新开工面积不断下降,螺纹钢、线材、水泥这类传统建材的总需求盘子在持续缩小。河北工信方面数据显示,全国建筑用钢从2020年的高点累计下降约2.5亿吨,钢筋产量从2020年的2.66亿吨降至2025年的1.86亿吨,五年减少超过8000万吨。
张波建议,钢铁等行业不能只盯着总量变化,结构转变是新周期的重点,以下三点值得关注:
第一,封顶预售、鼓励现房销售,短期会压制新开工,对前端建材形成压力,但制度强化交付保障、推广交房即交证,施工向竣工转化链条被加固,竣工端的需求会比新开工更有韧性。
第二,“好房子”标准带动建材品质升级。新政配套安全、舒适、绿色、智慧的好房子建设标准,会拉动高强抗震钢材、高性能混凝土、绿色保温材料、装配式构件、智能家居配套的需求。
第三,城市更新打开全新增长赛道。“十五五”城市更新规划总投资2.6万亿元,覆盖项目超6.6万个。老旧小区改造、管网更新、加装电梯、建筑节能改造,这类存量工程可以提供长期稳定的建材需求。
赵秀池认为,“8·28新政”会推动房地产从规模扩张到存量提质、从新建增量到改造运维,将促进刚需与改善性等多样化住房需求入市,有利于房地产业平稳健康发展,建材工业也的需求结构、市场格局和发展逻辑也会因此而发生改变,长期来看,有利于建材行业高质量发展。
为此,赵秀池建议,相关行业要适应新制度下房地产业的新变化,主动适配房地产“少新建、多改造、重品质、重安全”的新趋势,聚焦住宅安全、节能改造、现房品质升级对应的建材产品研发与生产,从“产能供给”转向“需求适配”,想办法拓展多元应用场景。还应依托现房品质升级、绿色建筑政策导向,重点布局绿色水泥、超低能耗钢材、装配式建材、环保装饰材料、智慧运维建材等高端产品,淘汰高污染、低品质的传统建材。针对城市更新、老旧小区改造、保障性住房项目,开发定制化、轻量化、易施工的修缮建材。建材企业要从单一“卖产品”转向“产品+施工+运维”一体化服务,建立标准化品质交付体系,适配房地产新模式下的高品质、严监管要求。