
 客户端
 媒体矩阵
 企业邮箱
 工经号


中国工业报记者 霍悦
“中国橡胶工业总量已居全球第一,完成了由小到大的积累,当前核心任务是由大到强,主要短板集中在高端材料、品牌与低碳能力。”10月13日,在由中国摩托车商会、中国工业报社主办的《中国摩托车产业发展报告(2025)》发布会上,中国橡胶工业协会副秘书长兼技术经济委员会顾问朱红作《中国橡胶工业机遇与挑战》主题报告。她特别提醒,原材料周期是结构升级过程中必须穿越的短期扰动,但不会改变高端替代与绿色出海的大方向。
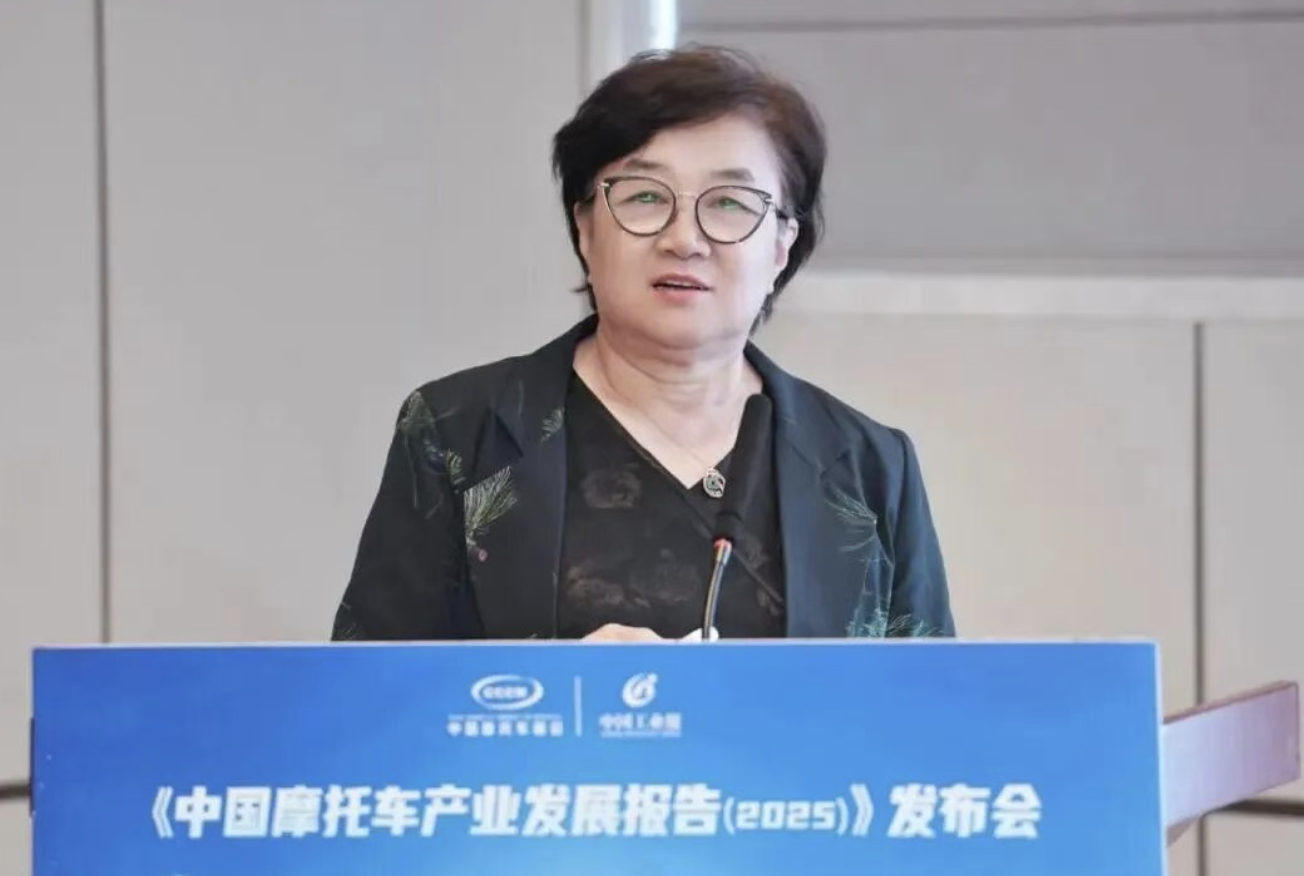
朱红介绍,中国已是全球第一大橡胶制品生产与出口国,轮胎产量占全球40%以上,全球轮胎75强中中国入围35席。全国橡胶制品制造业有19000余家企业,规模以上企业由2020年的3537家增至2025年的4632家,增长31%;主营业务收入由6439亿元增至8392亿元,增长30.3%;出口交货值由1408亿元增至1975亿元,增长40.3%。
统计数据显示,今年1—8月,橡胶行业现价工业总产值、销售收入、出口交货值实现正增长,但出口率低于上年同期,利润同比大幅降低,行业分化明显。摩托车胎、电动自行车胎成为亮点:1—8月摩托车外胎产量12322万条,同比增长25.93%;电动自行车外胎产量7988万条,同比增长21.29%;自行车外胎产量14300万条,同比下降7.23%。
朱红认为,这组数据背后反映的是新出行红利:中大排量休闲摩托、电动两轮车和海外替换市场正在为橡胶工业打开新增量。通勤与中小排量胎由国产主导,性价比优势突出;中大排量高性能子午胎仍由外资主导,但国产替代窗口已经打开,国内相关企业正在加速布局。
朱红指出,2026年原材料涨价对橡胶行业形成罕见冲击。天然橡胶、合成橡胶、炭黑三大核心原料同步冲高,合计占轮胎成本超过60%,原材料整体占生产成本70%以上;截至9月底,半钢胎、全钢胎原材料成本指数同比均上涨约25%。成本涨幅跑赢售价,行业出现多轮提价,9月以来60余家轮胎企业发布70多份涨价函,幅度普遍仅2%-5%,明显跟不上成本涨幅。“尤其是摩胎企业,对成本更敏感。”朱红提到,小规格、低帘布层数产品天然橡胶占比较高,通勤及中小排量胎竞争激烈,终端与整车配套涨价滞后,2%-5%的提价难以覆盖成本。大量中小摩胎企业缺乏套保与品牌溢价,承压最重。更值得关注的是,中大排量高性能子午胎正处于国产替代关键期,原材料上涨使替代成本上升、盈利兑现延迟,可能阶段性拖慢高端突破节奏。
在朱红看来,原材料周期只是短期扰动,真正决定行业未来的是结构升级。当前,行业面临原材料波动、国际贸易壁垒、同质化内卷、环保能耗约束和高端要素不足等挑战。与此同时,行业也有基础制造领先的优势:斜交、子午胎工艺成熟,装备国产化率高;赛轮“液体黄金”化学炼胶等新材料突破,兼顾滚阻、耐磨与湿地抓地;CAE仿真、智能密炼、在线监测、绿色炼胶正在规模化应用。
面对由大到强的关键期,朱红建议行业重点围绕四个方向发力:一是配方与数据攻坚,补齐高端特种橡胶、高性能助剂和长期工况数据库短板;二是赛事验证与品牌升级,通过赛事极限工况验证反哺民用轮胎,提升品牌溢价;三是绿色合规与出海,推进生物基材料、低VOC胶料、再生橡胶应用,做好碳足迹核算与欧盟标签认证,依托完整产业链在东南亚等地布局;四是差异化遏制内卷,抓住电摩专用胎、高性能子午胎等新赛道,通过期货套保、集中采购锁定成本。
朱红强调,中国橡胶工业总量全球第一,摩胎通勤国产主导、高性能子午胎迎替代窗口,行业要在原材料波动中保持战略定力,把短期扰动转化为结构升级的动力。她呼吁,整车与供应链配套企业同向发力、协同创新,共同推动摩托车产业链向价值链高端迈进。