
 客户端
 媒体矩阵
 企业邮箱
 工经号


中国工业报记者 张楠
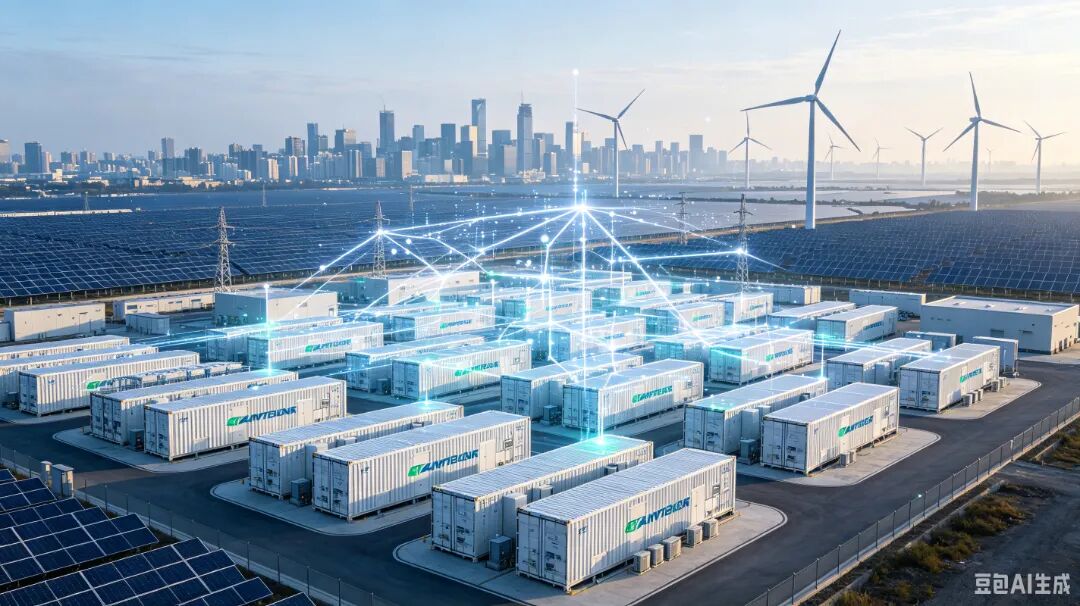
经历持续多年的规模化建设,我国新型储能产业完成阶段性规模积累,产业发展逻辑正发生转变。多位行业专家及行业头部企业负责人在接受中国工业报记者采访时一致认为,2026年以来,告别单一的政策驱动与规模扩张模式,新型储能行业竞争规则、市场需求结构、项目收益模式全面迭代,正式进入市场化择优、价值优先、质量为王的全新发展阶段。
市场格局的理性回归,是本轮产业变革最直观的特征。根据国家能源局的统计数据,截至今年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,上半年新增装机1700万千瓦,行业发展节奏趋于稳健。
国网能源研究院新能源所所长代红才结合产业运行数据分析,相比于“十四五”期间“强制配储”驱动下年均2600万的增幅,绝对量上并没有明显下降,但相比于2025年上半年的增幅,有小幅回缩。究其原因,主要是由于2025年136号文引发的“531抢装”热潮拉动储能短期内并网规模较大,另一方面,新能源入市后运营承压,目前新能源配储的建设有一定放缓。
中国化学与物理电源行业协会储能分会副主任刘勇表示,“十四五”以来,我国已建成涵盖源侧、网侧、户侧、工商业、家储、快充、应急及微网等领域‘从芯到网’的全产业链生态。今年上半年以来,储能全行业承压前行,整体盈利水平趋紧,合规成本在逐步增长。随着市场从政策驱动转向需求驱动,行业核心诉求体现在市场化收益补偿机制有待完善。“当前,部分储能项目实际收益主要体现在调频、调峰与峰谷套利上,储能能否调得动、计量能否算得清、结算如何落得实,已经成为大储项目运营水平的关键。”
竞争逻辑重塑:从拼规模转向拼全周期价值
在行业整体换挡的背景下,市场竞争逻辑的重构最为深刻。海辰储能从企业一线经营视角,总结了今年储能市场的根本性变化。“今年储能行业最大的变化,是市场竞争逻辑正在发生深刻转变。行业彻底告别规模竞赛,转向价值优先。政策驱动的装机热潮消退,市场不再片面追逐装机规模,客户选型重心转向全生命周期度电成本、系统在线率与长期可靠性,企业竞争由比拼出货量,转向一体化能力带来的项目实际收益。”
海辰储能相关受访人表示,除竞争逻辑变化外,储能时长结构、需求场景结构、内外市场格局均出现明显迭代。4小时储能成为市场主流,8小时原生长时储能从示范走向商业化批量应用,风光大基地、独立储能长时配储需求明确。同时算力储能等新场景崛起,带来差异化储能需求。国内市场进入结构性洗牌,资源向头部集中,海外市场增长强劲,本地化综合能力成为出海核心门槛。
对于行业长期存在的低价内卷、同质化竞争、部分项目“配而不用”等问题,孚能科技相关负责人在接受记者采访时直言,行业同质化竞争最终必然陷入价格战,只有差异化创新才能获得持续利润。“同质化的尽头是价格战,差异化的尽头才是利润。”
随着市场竞争逻辑重构,储能政策机制与收益体系完成系统性重塑。代红才解读,114号文等政策落地后,储能电站各侧的收益模式都发生较大变化。“新能源侧储能,由配储获取指标隐性收益转变为新能源配储参与市场获益;对于独立储能,以承载新能源配储指标的租赁收益,转变为容量保底+电量和辅助服务收益主导的多元收益模式。”
代红才进一步分析,随着容量电价补偿、辅助服务、电能量市场三类收益补齐,电网侧、新能源侧、用户侧储能已形成差异化收益体系。
电网侧独立储能形成“容量+电能量+辅助服务”三元收益结构。其中容量收益提供政策性保底,可覆盖项目1至4成收益;电能量套利可回收3至6成收益,各省差异较大;辅助服务中调频收益在山西、甘肃等地表现较好,但整体市场空间有限,部分调频性能优异项目可以获益。
新能源配储主要通过联合新能源一体化参与现货峰谷套利、降低发电偏差考核、提升弃电场景下发电量实现增收,成为新能源项目全面入市后稳收益的重要配套手段。
用户侧储能则告别了传统固定峰谷价差套利模式。随着市场化用户固定分时电价取消,收益完全依托市场化动态价差形成,收益水平具有一定不确定性。
刘勇直言,当前多个省市容量电价机制虽已落地,但行业实际落地仍存卡点。容量电价并非普惠性政策,怎样扩大覆盖范围?如何优化考核规则、准入标准以及结算流程?这也是当前行业最核心的痛点问题。
场景持续扩容,锚定十五五高质量发展方向
需求端变化同样深刻,储能应用场景持续扩容,摆脱了传统单一配套模式。刘勇表示,当前储能应用边界持续拓宽,多元新兴场景持续释放增量。“储能不再局限于传统源网荷场景,算电协同、低空经济、超充快充、零碳园区、绿电直连、工业节能、应急备用、绿色微电网等新场景快速崛起,配网侧台区储能需求持续释放,产业应用空间持续打开。”
面向“十五五”周期,储能长期增长空间明确。所长代红才表示,国家明确2030年新型储能装机达到3亿千瓦的发展目标,在全面市场化转型和产业政策推动下,预计“十五五”期间年均新增规模仍将保持4000万千瓦左右。“布局重点仍将是新能源发展规模较大的西北地区,电网侧独立储能收益预期更为稳定,将成为未来几年新增规模的主体。新能源侧储能短期内建设进度放缓,当储能成本大幅下降后,新能源配储积极性将逐步提升,用户侧储能受固定分时电价取消影响,开发模式将向多元化新业态、新模式拓展延伸。”
刘勇对中长期行业发展节奏作出预判:“2026至2030年,行业年均增速将维持在25%-30%区间。“十五五”期间,新型储能将朝着高端化、智能化、绿色化、规模化、融合化、国际化方向发展,形成‘需求牵引创新、创新赋能产业、产业保障收益’的良性循环。”
面对产业换挡,企业发展思路也随之调整。海辰储能受访人总结,新时期储能企业的核心竞争力,不再是产能与出货规模,而是场景化解决方案与全周期价值创造能力。“未来竞争关键,不再是谁能提供更多产品,而是谁能够基于真实应用场景,提供更高价值、更可靠、更可持续的系统解决方案。”
孚能科技受访人亦表示,行业换挡期,企业必须跳出低价竞争逻辑,以技术、服务、场景适配实现破局,真正从“卖设备”转向“交付收益”。
从规模狂热到价值理性,从政策推动到市场自主,当前储能产业正在经历一次彻底的结构性升级,为行业长期高质量、可持续发展筑牢根基。