
 客户端
 媒体矩阵
 企业邮箱
 工经号


2026年上半年,创世纪(300083.SZ)交出一份“业绩稳增、订单高增”的半年报——营收32.05亿元、同比增长31.26%,整体新签订单52.55亿元、同比大增79%。但比这组数字更值得细看的,是订单结构里正在发生的变化:AI硬件、新能源汽车、具身机器人三大新兴赛道的订单集体爆发,一条第二增长曲线正加速成型。
AI硬件(液冷、光模块):增长最突出的板块
财报里最亮眼的,是AI硬件(液冷、光模块)——新签订单10.56亿元,同比大增352.80%,占总订单的20%,是三大赛道里增长最突出的板块。
AI算力基础设施持续扩张,带动光模块与液冷产业链需求上行。光模块外壳、液冷板这类精密结构件,对平面度、尺寸精度与批量一致性要求极高,而这正是高端数控机床的用武之地。从加工环节看,这类零件往往需要高平面度、高表面质量与大批量稳定交付,创世纪在高精度加工、自动化产线与结构件制造上的能力,恰好对得上这一需求,顺势切入AI硬件配套的精密制造环节。
352.80%的同比增速,意味着公司在这一赛道的布局已经进入收获期——这不再只是“提前布局”,而是实实在在的订单兑现。算力扩张的确定性,正在转化为公司订单的确定性。
新能源汽车:从“电动化”到“智能化”的加工升级
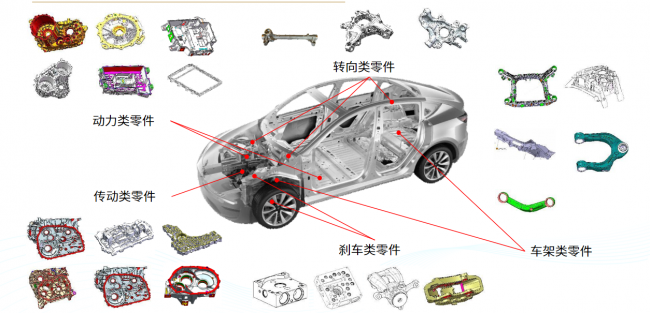
新能源汽车新签订单8.19亿元,同比增长217%,占比15.58%。
立式加工中心、卧式加工中心、龙门加工中心、五轴机床等产品,正服务于电驱、电池壳体、结构件等零部件的精密加工升级。以电池托盘、电机壳体为例,这类零件往往尺寸大、结构复杂、孔位多、批量要求高,对设备的刚性、行程、效率与稳定性提出更高要求。创世纪以龙门、卧式、立式与五轴机床的组合作业,覆盖从壳体到结构件的多类加工场景,让不同零件的加工需求都能找到对应的设备方案。
随着新能源汽车从“电动化”走向“智能化”,电池、电机、电控与车身结构件的加工要求不断提升,高效、高精的机床设备需求随之走强。凭借完备的产品矩阵与稳定的交付能力,创世纪正深度分享这一产业放量的红利。
具身机器人:提前卡位的全新长期赛道
具身机器人新签订单3.07亿元,同比增长84%,占比5.84%。
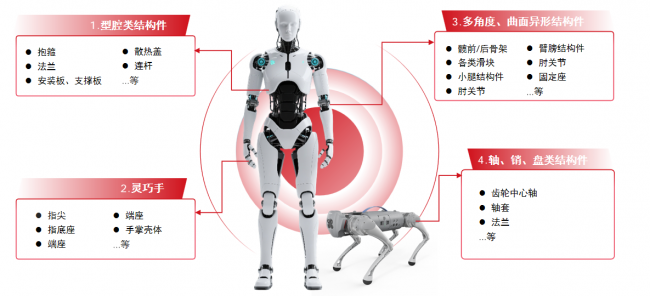
围绕关节、减速器、丝杠、壳体等核心部件的加工需求,公司以五轴、车铣复合与自动化柔性线能力提前布局。以减速器壳体、关节零件为例,这类零件精度要求高、批量尚小但迭代快,五轴加工中心与车铣复合设备能在一次装夹中完成多面加工,适应其小批量、高精度的特点。人形机器人与具身智能产业尚处早期,但核心零部件的精密加工需求已经显现——谁能更早卡位,谁就更可能分享后续的成长。创世纪选择在这一阶段切入机器人产业链的精密制造环节,卡位一条全新的长期赛道。
三大新兴赛道合计约41%:从“单一设备商”到“平台型企业”
三大新兴赛道合计贡献约41%的订单。这意味着,创世纪正从单一依赖3C主业的设备商,成长为覆盖多高景气场景的平台型企业——一条清晰的第二增长曲线,已经加速成型。
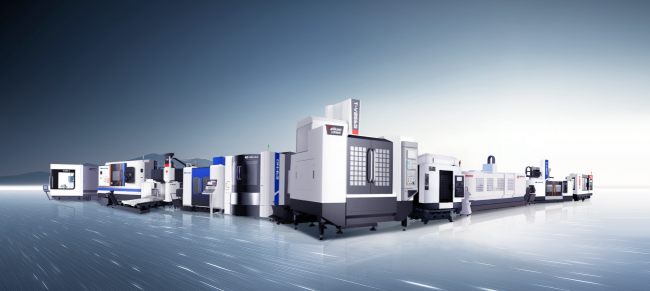
新兴赛道的爆发,不是凭空而来,而是建立在主业底座之上。作为国家高新技术企业、高端智能装备整体解决方案服务商,创世纪的产品矩阵覆盖钻铣加工中心、立式加工中心、型材加工中心、龙门加工中心、立式五轴加工中心、高速卧式加工中心、车铣复合等全品类精密加工设备,广泛应用于3C消费电子、光模块与液冷、新能源汽车、人形机器人与具身机器人等场景。全品类的产品线,正是新老赛道能够“平滑切换”的底气。
以3C主业为例,公司拳头产品钻攻机在精度、效率、稳定性方面处于行业前沿,覆盖消费电子头部客户群,为全年增长提供坚实支撑;与此同时,公司持续推进高端化、平台化、全球化与核心部件自主可控,从单一设备供给向整体解决方案延展,并加快海外营销网络本土化建设与生产基地运营。底座越厚,向上生长的空间越大。
把三大新兴赛道放在一起看,创世纪的成长逻辑愈发清晰:AI硬件承接算力扩张的确定性需求,新能源汽车分享智能化升级的产业红利,具身机器人卡位全新长期赛道。当订单结构从“单一依赖”走向“多极支撑”,增长的半径也就一点点被打开。
对一家制造企业而言,好的“确定性”,从来不是某一时的爆发,而是把每一个订单、每一项技术、每一类场景,沉淀为可持续的成长底座。从这个意义上说,这份半年报,记录的正是创世纪“世纪梦想,装备全球”路上的又一个扎实脚印。