
 客户端
 媒体矩阵
 企业邮箱
 工经号


中国工业报 吴辰光
“第一季盈利,后几季亏损”,这样的“剧情”在永辉超市(601933.SH)身上持续上演。
日前,永辉超市发布2026年第三季度财报,其营收114.5亿元,同比下降8.29%;归属于上市公司股东的净亏损8269.1万元,同比收窄82.3%。这是继今年第二季度后第二次出现单季亏损。
永辉超市虽然实现2026年前三季度盈利,但主要是受益于第一季度盈利的高基数。2026年最后一个季度,永辉超市能否走出亏损“雾霾”仍需市场检验。
深陷业绩“怪圈”
财报显示,2021年至2025年,永辉超市不仅营收连续同比下降,且处于持续亏损状态。其营收分别为910.62亿元、900.91亿元、786.42亿元、675.74亿元、535.08亿元,分别同比下降2.29%、1.07%、12.71%、14.07%、20.82%;归母净亏损分别为39.44亿元、27.63亿元、13.29亿元、14.65亿元、25.52亿元,五年累计亏损120.53亿元。
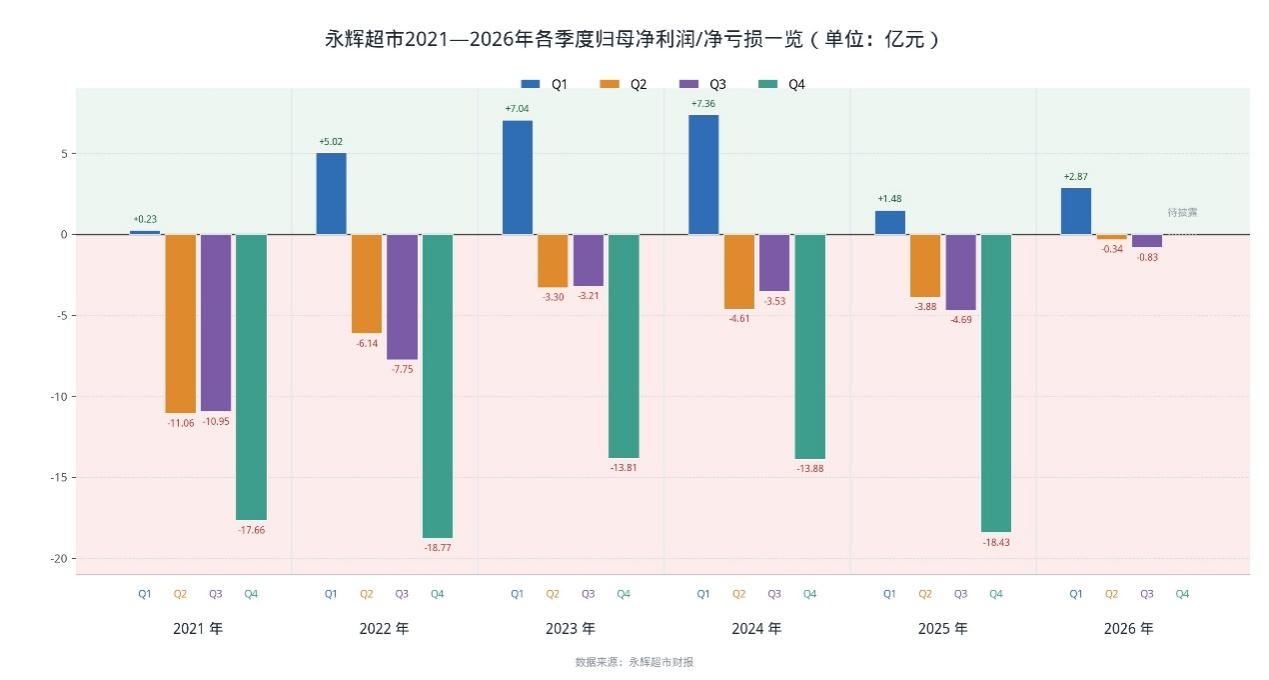
值得注意的是,上述期间,永辉超市在每年的第一季度均实现盈利,而后三个季度则连续亏损,尤属第四季度的亏损幅度最大,在13.81—18.77亿元之间,远高于第一季度的盈利数据(0.23—7.36亿元之间)。
2026年前三季度,依然延续了前几年的规律,一季度盈利2.87亿元,二季度和三季度分别亏损0.34亿元和0.83亿元。可喜的是,前三个季度仍盈利1.7亿元,但最大的变数仍在第四季度。
吴辰光/制表
对于近年的业绩表现,中国工业报向永辉超市采访询问,但截至发稿未获答复。
对此,盘古智库高级研究员江瀚对中国工业报表示,过去几年永辉超市门店较多,很多区域密度超过了市场承载能力,单店客流被摊薄,营收覆盖不了租金和人力成本。同时,传统大卖场的通道费模式走到头了,电商和硬折扣超市持续分流客源,老的商品结构接不住下沉后的消费需求,所以永辉超市陷入持续亏损的泥潭。过往第一季度实现盈利是得益于商超消费旺季,春节前后家庭囤货需求集中释放,生鲜和年货品类动销快,很容易冲起营收。但第二季度和第三季度没有大的节日消费节点,日常消费偏平淡,营收收缩的压力直接显现。最近两年,永辉超市虽然进行门店调改,但仍在爬坡期,单店盈利模型没完全跑顺,固定运营成本没降下来,营收端一弱,自然容易亏损。
艾媒咨询CEO张毅也对中国工业报表示,永辉超市的表现主要是因为旺季红利和淡季刚性形成的错配造成的。近几年,永辉超市一直都在调改和闭店,调改歇业出现断收,闭店减值再加上人员优化等都会出现一次性较大支出。而闭店减资以及租赁违约等往往集中在每年的第四季度,所以会严重影响全年的业绩。
对于今年第四季度永辉超市会有何表现,张毅认为,要扭亏还有难度,但鉴于其调改和闭店已经阶段性完成,历史性包袱已经减轻,做到亏损收窄是完全可以的。
中国商业联合会专家委员会专家、北京商业经济学会常务副会长赖阳也对中国工业报表示,今年前三季度永辉超市扣非净利润只有约580万元,盈利基础很薄弱,第四季度仍有亏损风险。
第二增长曲线在哪儿
中国工业报整理发现,永辉超市在2017年财报中首次披露线上交易数据(该年度线上交易额7.3亿元),在2018年财报中首次披露自有品牌销售数据(该年度自有品牌及品质定制销售16亿元)。此后多年,永辉超市将这两个业务视为第二增长曲线。
转折点在2024年,该年永辉超市线上业务营收146亿元,同比下降9.3%。2025年则是将线上业务统计单位改为累计销售额,为100.9亿元。2026年前三季度,其线上业务销售额为75.53亿元,2025年同期线上业务营收为77.8亿元。
对此,百联咨询创始人庄帅对中国工业报表示,永辉超市线上业务营收下降和统计口径由营收改为销售额,反映其主动收缩低效补贴并聚焦盈利质量,属阶段性积极信号,但重回增长仍取决于履约效率和商品差异化。
自有品牌方面,永辉超市在2024年和2025年财报中均没有给出具体销售额数据。2026年前三季度,其自有品牌(涵盖永辉定制、品质永辉、YHBakery、永辉农场等)整体销售额达40.89亿元,占公司销售额的10.94%。
值得注意的是,永辉超市在2025年强化商品与服务品质,打造全新自有品牌“品质永辉”并实现从0到1的突破,该年累计销售额达1.16亿元,在2026年前三季度更是增长到10.14亿元,成为为数不多的增长点,占公司销售额的2.71%。
江瀚指出,自有品牌确实是永辉超市手里最能拉动毛利的牌,省去中间品牌溢价,利润空间比普通经销品大不少。但问题是目前该业务占比只有10%左右,远未到第二增长曲线的程度。如果未来能达到20%以上的占比,才有可能撑起整个大盘的营收。
庄帅也认为,该业务增速快但体量小,现阶段更宜定位为利润改善器,需3—5年将占比提升至20%至30%并形成亿级单品矩阵才具备第二增长曲线条件。
“胖改”两年收效几何
2024年6月,永辉超市进行“胖改”。截至2026年9月30日,已完成调改的门店共338家。与此同时,永辉超市也在逐年关闭亏损低效门店。截至2026年9月30日,永辉超市已开业门店数量383家,较三年前的上千家规模已大大削减。
永辉同道(永辉超市官方微信)在发布2026年第三季度财报时指出,调改与闭店意在推动资源向更高质量门店集中,增长逻辑正从“门店数量”转向“单店质量”。2026年前三季度扭亏为盈释放了明确信号:永辉超市依靠商品力重构和经营提效,步入更健康的经营阶段。随着把商品力、供应链效率和单店经营做深做透,永辉超市会形成可持续的“造血能力”。
但问题是,“胖改”已有两年,永辉超市依旧面临亏损压力。
“‘胖改’确实把永辉超市单店的客流和体验拉上来了,但它解决的只是门店表层的体验问题,没碰到底层的分配机制和长期积累的供应链惯性,所以没法直接解决二三季度的淡季亏损。”江瀚说,“‘胖改’不是伪命题,但也算不上‘神药’,问题出在永辉超市过去几十年形成的资本驱动规模扩张的基因,和胖东来靠人驱动服务的底层逻辑根本不一样,很多东西没法直接照搬落地。”
展望未来,永辉超市该如何突围?
赖阳表示,当前传统大卖场已经走到业态生命周期的末端,过去靠大面积、全品类提供的“一站式购足”,对消费者的价值正趋向于零。永辉超市要摆脱持续亏损,就要缩小门店面积,大幅压缩容易被线上替代的低频商品,按照食品消费需求重新确定面积和位置。
庄帅直言,“胖改”是单店经营质量修复工具而非全局解药,永辉超市仍需提升商品力和供应链改革,从大卖场收租模式转向品质商超与即时零售。