
 客户端
 媒体矩阵
 企业邮箱
 工经号


■ 中国工业报记者 郭宇
柴油机逆势跑赢。
中国内燃机工业协会最新出炉2026年9月数据显示,柴油机9月销量为46.10万台,环比大涨18.45%、同比增9.30%;1-9月累计销量为421.51万台,同比增幅达10.16%,是内燃机行业内少有的稳定增长赛道。
反观大盘,9月内燃机整机销售446.01万台,环比回升7.74%,但同比下滑12.01%;前9月累计销售3883.15万台,同比微降2.11%,整体变现相对一般。汽油机受乘用车市场拖累持续承压,和柴油机的强势行情形成一定的反差。
一线销售端的感受最先印证这份数据。河南一名长期做农机单缸柴油机经销的李师傅告诉记者:“进入9月秋收备货季,单缸机订单一下子起来了,拖拉机、收割机配套机型最紧俏,不少老客户提前打款锁货,厂里排单周期拉长。但这波行情不是普涨,主打农机配套的单缸机卖得火热,园林、通用动力订单依旧清淡。”
山东一位商用车柴油机区域经销商王经理表示:“干线重卡、中轻卡更新需求回暖,叠加出口订单增量,9月潍柴、玉柴等品牌多缸机出货环比明显抬升。但市场底气还不算足,很多客户以刚需替换为主,大规模新增投资意愿偏谨慎。”
靠农机、商用车拉动走出结构性行情
9月单缸柴油机销量10.21万台,环比大增47.64%、同比增长33.19%,其中配套农业机械的单缸柴油机9.15万台,是本轮单缸增长的绝对主力。
根据中国内燃机工业协会专家分析,在细分结构上,增长逻辑清晰分成两条主线,单缸柴油机靠农机拉动爆发,多缸柴油机由商用车作为基本盘托底。
9月单缸柴油机销量10.21万台,环比大增47.64%、同比增长33.19%,其中配套农业机械的单缸柴油机9.15万台,是本轮单缸增长的绝对主力。
农机景气数据印证了这一轮需求脉冲。据中国农业机械流通协会发布的9月农机市场景气指数(AMI)为49.4%,略低于50%荣枯线,同比提升2.9个百分点,整体好于去年同期。该协会副秘书长张文博分析,秋收备货带动小型拖拉机、旋耕机、小型收割机集中走货,正好对应单缸柴油机放量。
事实上,农机对柴油机的需求正在绿色转型中重塑格局。在能源绿色转型与农业绿色革命的双重浪潮下,中国一拖、潍柴雷沃、中联重科、临工农机等数十家农机企业加快布局,新能源农机驶入发展快车道。中国农业机械工业协会会长赵剡水认为,混动农机有望率先产业化,纯电收获机仍处在验证阶段。在新能源农机的发展下,柴油机不再是唯一独立动力,而是在混动总成中充当高效源动机,丘陵地块单缸机维持替换需求,农机动力进入分场景共存的分化阶段。
多缸柴油机板块也取得了不错的成绩,9月销量35.89万台,环比增加12.14%、同比增加3.99%;1-9月累计339.17万台,同比增加9.55%。商用车配套是多缸柴油机最核心的稳定基本盘,9月商用车配套多缸柴油机销售17.41万台,环比大幅增长27.97%,同比小幅增长2.16%;1-9月累计156.82万台,同比增长5.64%。
本轮行情中,潍柴、玉柴稳居多缸柴油机第一梯队,前十企业合计份额78.50%。龙头企业不只是被动分享旺季红利,传统柴油机迭代与低碳零碳动力技术研发同步提速。其中,潍柴在商用车大功率柴油机赛道保持龙头地位,商用车多缸柴油机市场份额23.91%。
东吴证券分析师黄细里认为,这一轮商用车柴油机回暖,由国内老旧国四营运货车报废更新、干线物流刚需替换、海外出口订单三股力量共同支撑。内销端,长途干线、重载运输场景新能源渗透率有限,柴油机仍是主流动力。
此外,出口贡献持续抬升,东南亚、中亚、拉美市场牵引车、自卸车订单稳定,带动潍柴、玉柴等头部动力外供放量。
黄细里认为,市场压力同样客观存在,国内物流运价偏弱,用户新增购车投资谨慎,本轮修复属于弱复苏。同时,轻卡赛道电动化持续提速,不断挤压中小缸径柴油动力的生存空间。工程机械配套多缸柴油机1-9月累计同比增长6.00%,处于缓慢修复通道,9月当月同比小幅下滑,反映工程机械需求修复节奏不均衡、波动偏大。
高热效率与替代燃料技术加速落地
“十五五”期间排放升级、低碳燃料并行推进,高热效率柴油机、甲醇/氢内燃机是重点攻关方向,行业不再单纯比拼传统柴油机型销量,而是多元燃料平台竞争。
中国内燃机工业协会会长马常海公开表示,未来几年市场不会是“电动替代柴油”的简单结局,而是多动力长期共存,不同工况各有最优方案。对中小柴油机企业而言,如果只固守传统单燃料柴油机,生存压力会持续放大。“十五五”期间排放升级、低碳燃料并行推进,高热效率柴油机、甲醇/氢内燃机是重点攻关方向,行业不再单纯比拼传统柴油机型销量,而是多元燃料平台竞争。
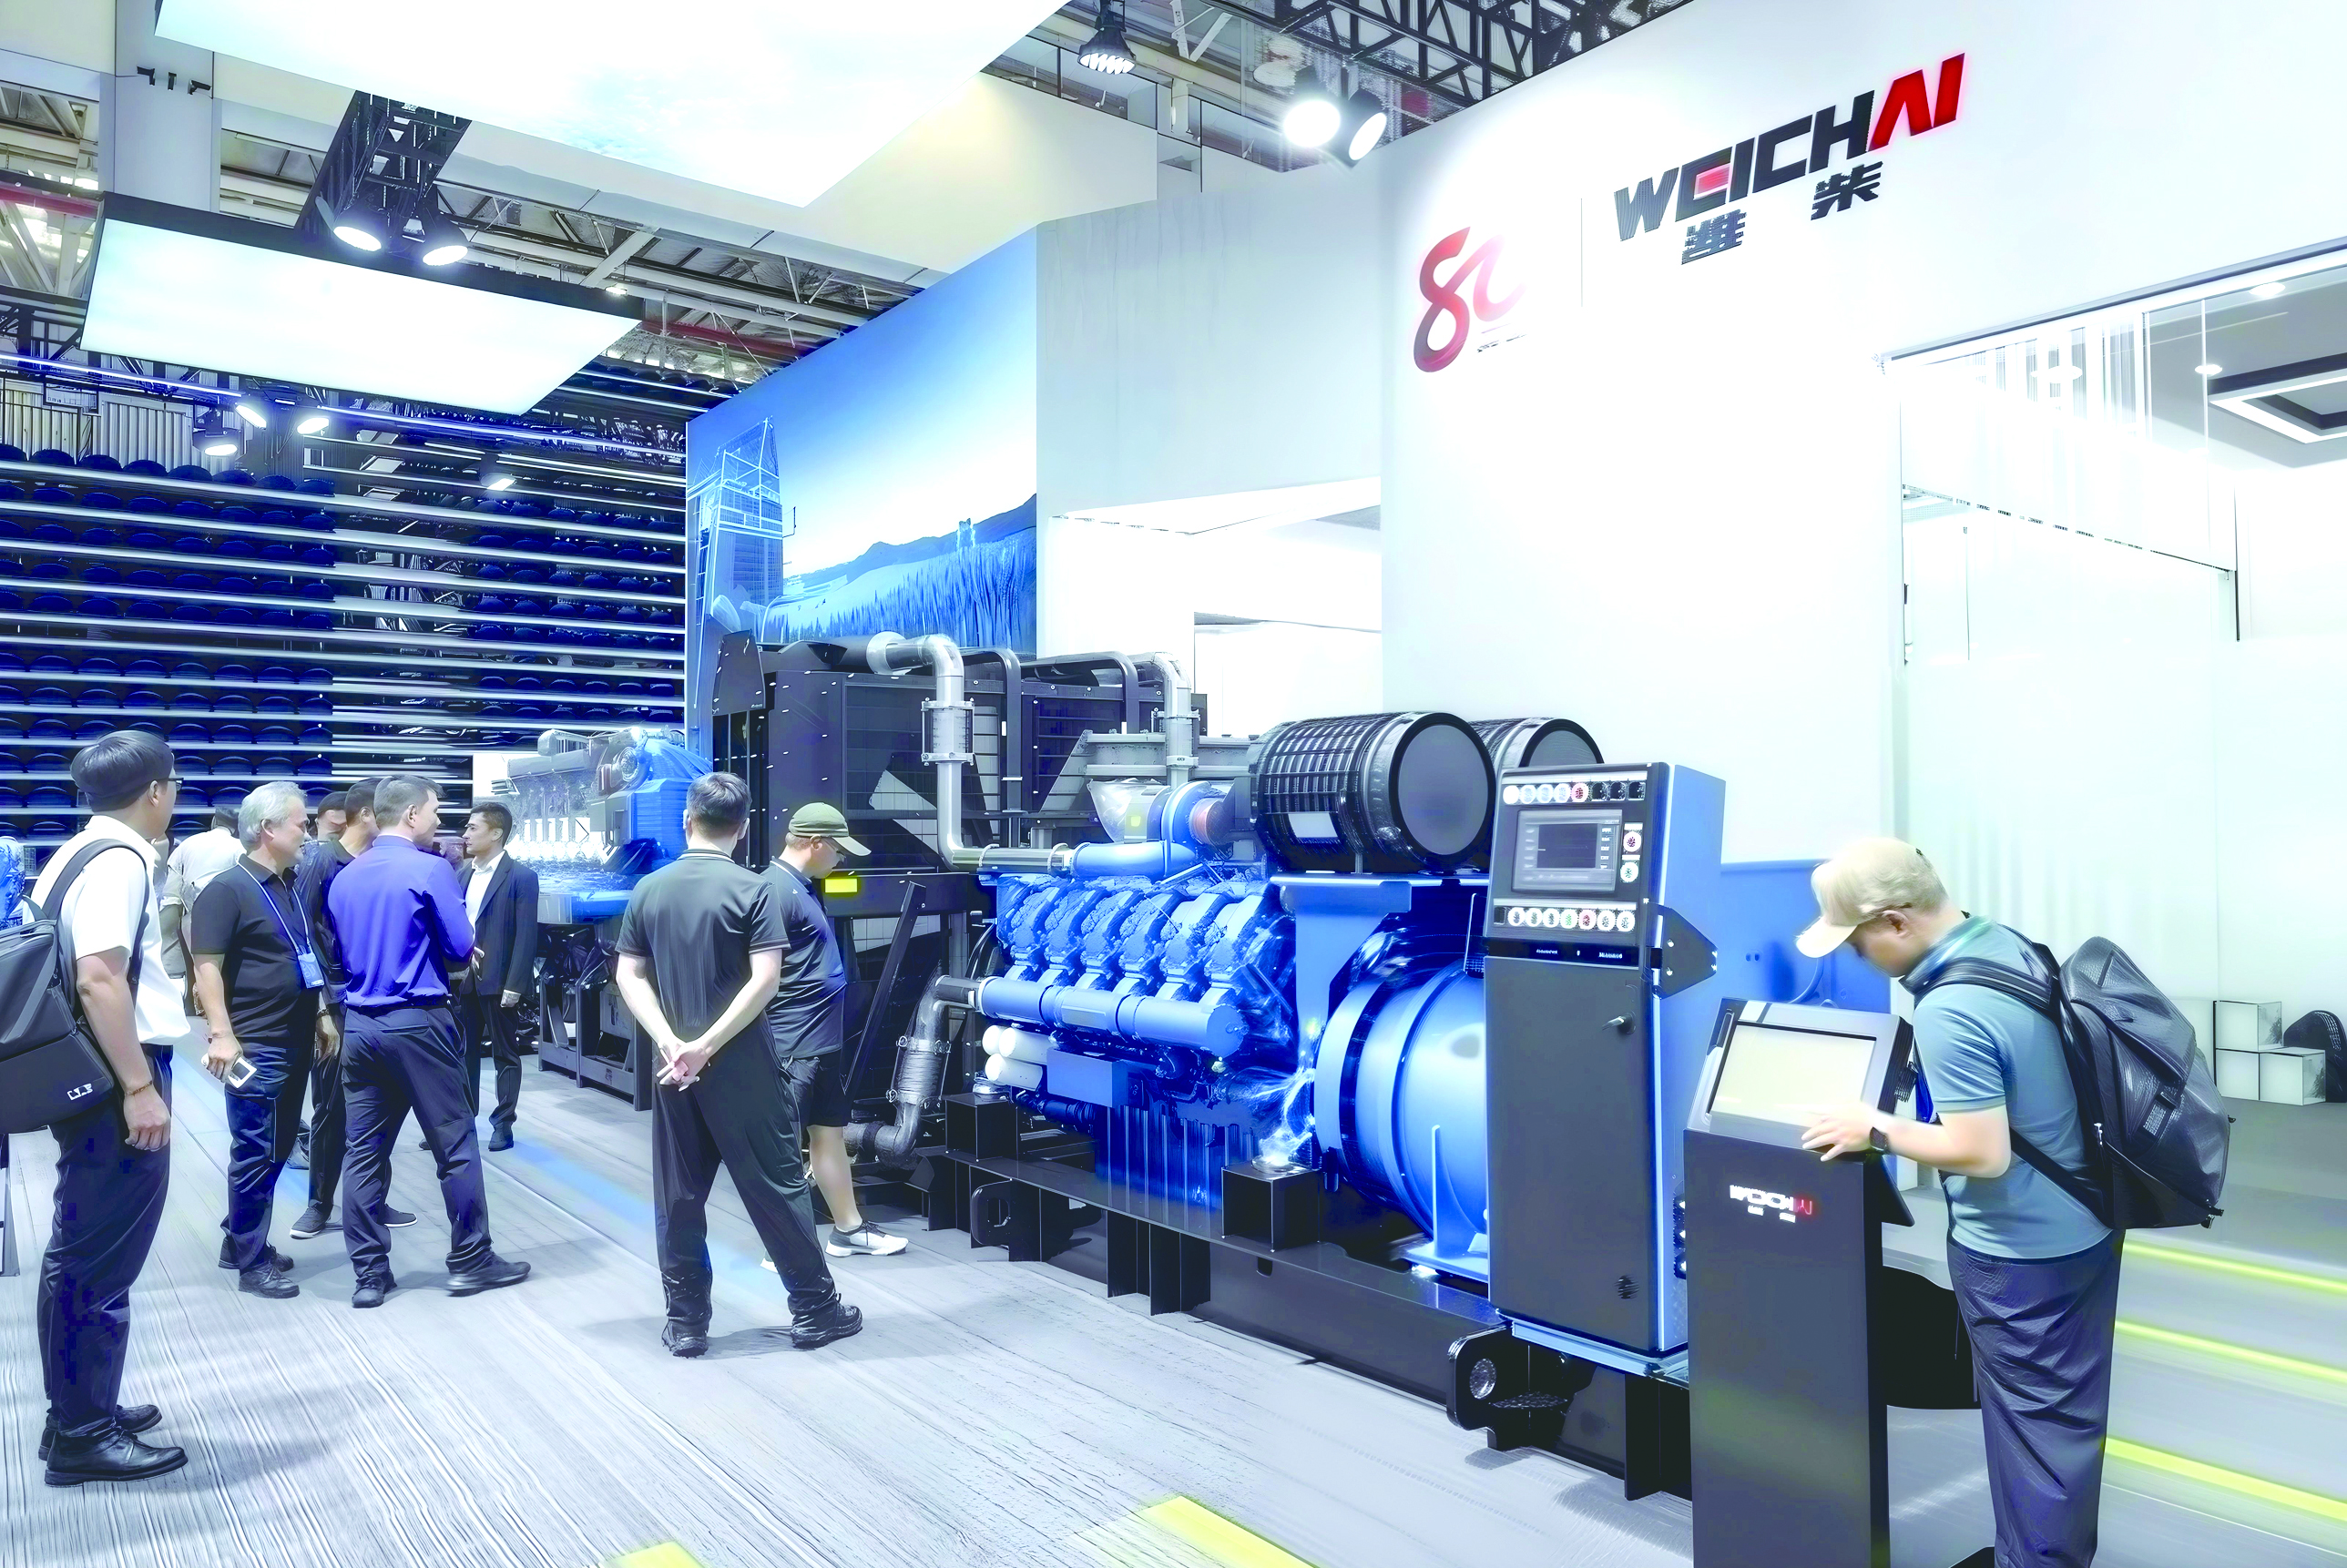
在替代燃料路线上,龙头企业今年动作密集。潍柴在今年9月的汉诺威车展推出了WPH15DI氢内燃机混动总成、WP14DI双燃料发动机和矿用WP17T甲醇发动机都已批量落地矿区,燃料成本相比传统柴油机型大幅下降。
在船机领域,潍柴的WHM6230微喷引燃甲醇发动机已经获得船级社认证,配套内河甲醇动力散货船已投入运营。同时,潍柴大马力矿卡动力WP15H完成上万小时可靠性验证,在国产300吨级矿卡动力上实现了新的突破。山东重工集团原董事长谭旭光多次公开提出,未来是多能源并存格局,大功率、长距离、重载场景下柴油机长期具备不可替代价值。
紧随其后的玉柴,多缸柴油机整体市场份额达14.48%,商用车动力份额为12.76%。由玉柴总工程师林铁坚牵头研发的IE-POWER混合动力无级变速农机动力总成,攻克了大型拖拉机动力领域的技术瓶颈,最高节油35%。目前,这套动力已经配套二十多家农机主机厂,抢抓国内农机升级的市场机遇。
低碳燃料赛道上,玉柴持续丰富甲醇、天然气发动机产品线K11甲醇发动机已实现批量供货,15升大排量甲醇机型正在开展验证测试。与此同时,玉柴加快大功率船用、发电动力出海步伐,YC16VTD大功率柴油机落地南亚市场,大功率船电产品海外销量同比实现翻倍增长。玉柴高级副总裁钟玉伟表示,未来玉柴将继续走柔性燃料平台路线,柴油、天然气、甲醇、氢能多条技术路线同步推进,满足商用车、非道路装备、发电机组等各类场景的减碳需求。
除两大龙头之外,云内、全柴、新柴、一拖等企业差异化布局,新柴、云内在工程机械小缸径柴油机赛道占据优势。其中,一拖依托农机主机优势深耕单缸、中小缸径农机动力,形成错位竞争格局。
从短期旺季走向长期多元发展
市场不再只考核油耗指标,更看重并联控制、远程运维、长周期可靠性,推动头部企业从销售单机,转向集装箱电站、储能+柴发、全生命周期运维一体化能源方案输出。
受访专家普遍判断,9月农机秋收、商用车更新带来的旺季补库红利有望延续至四季度,但这一轮脉冲拉动效应会逐步边际走弱。柴油机行业正在告别单纯依赖道路、农机周期性行情的旧模式,转向多赛道支撑、低碳多元技术并行的新格局,AI算力备用电源成为最具爆发力的新增量。
黄细里认为,随着未来5-10年产生大量电力缺口。并网用电审批时间长,因此离网电源需求高涨。大缸径柴发作为备用电源景气度高,燃气轮机、往复式燃气机则是理想的离网主电源选择。燃气轮机供给少,排产、部署时间久,进一步增加了往复式燃气机等需求,同时SOFC(固体氧化物燃料电池)作为新兴发电产品,有望迎来规模化落地。
现在,高端智算中心普遍采用N+1、2N冗余方案,柴油机组配置率提升至120%~150%,要求机组10~15秒快速启动、耐受瞬时冲击负载。海外品牌交付周期拉长,为潍柴、玉柴等国内动力企业打开国产替代窗口。赛道要求也随之变化,市场不再只考核油耗指标,更看重并联控制、远程运维、长周期可靠性,推动头部企业从销售单机,转向集装箱电站、储能+柴发、全生命周期运维一体化能源方案输出。
中信建投汽车团队首席分析师武超则分析认为,在非道路板块,工程机械、大型矿山装备、内河及远洋船舶动力迎来修复窗口。随着国内基建项目落地,工程机械、矿用设备进入集中更新周期。航运领域,低碳法规落地,甲醇双燃料船机、低碳船用柴油机迎来存量替换窗口,大功率船电机型海外放量,形成差异化增量。因此,电动化不会彻底替代柴油机,未来比拼从销量转向高热效率、多燃料机型、电控系统与后市场服务,矿山、远洋船舶、AI数据中心备用电源,是柴油机长期保有市场。
此外,海外出口是对冲国内周期波动的稳定增长极。东南亚、拉美、非洲等新兴市场,商用车、矿山装备、大中型农机保有量持续更新,国产柴油机性价比、本地化服务优势突出。潍柴、玉柴、云内等企业持续布局海外组装基地和服务网络,大功率发电机组、甲醇船用柴油机出海订单增速亮眼,海外市场占比持续提升。