
 客户端
 媒体矩阵
 企业邮箱
 工经号


■ 中国工业报记者 祁晓玲
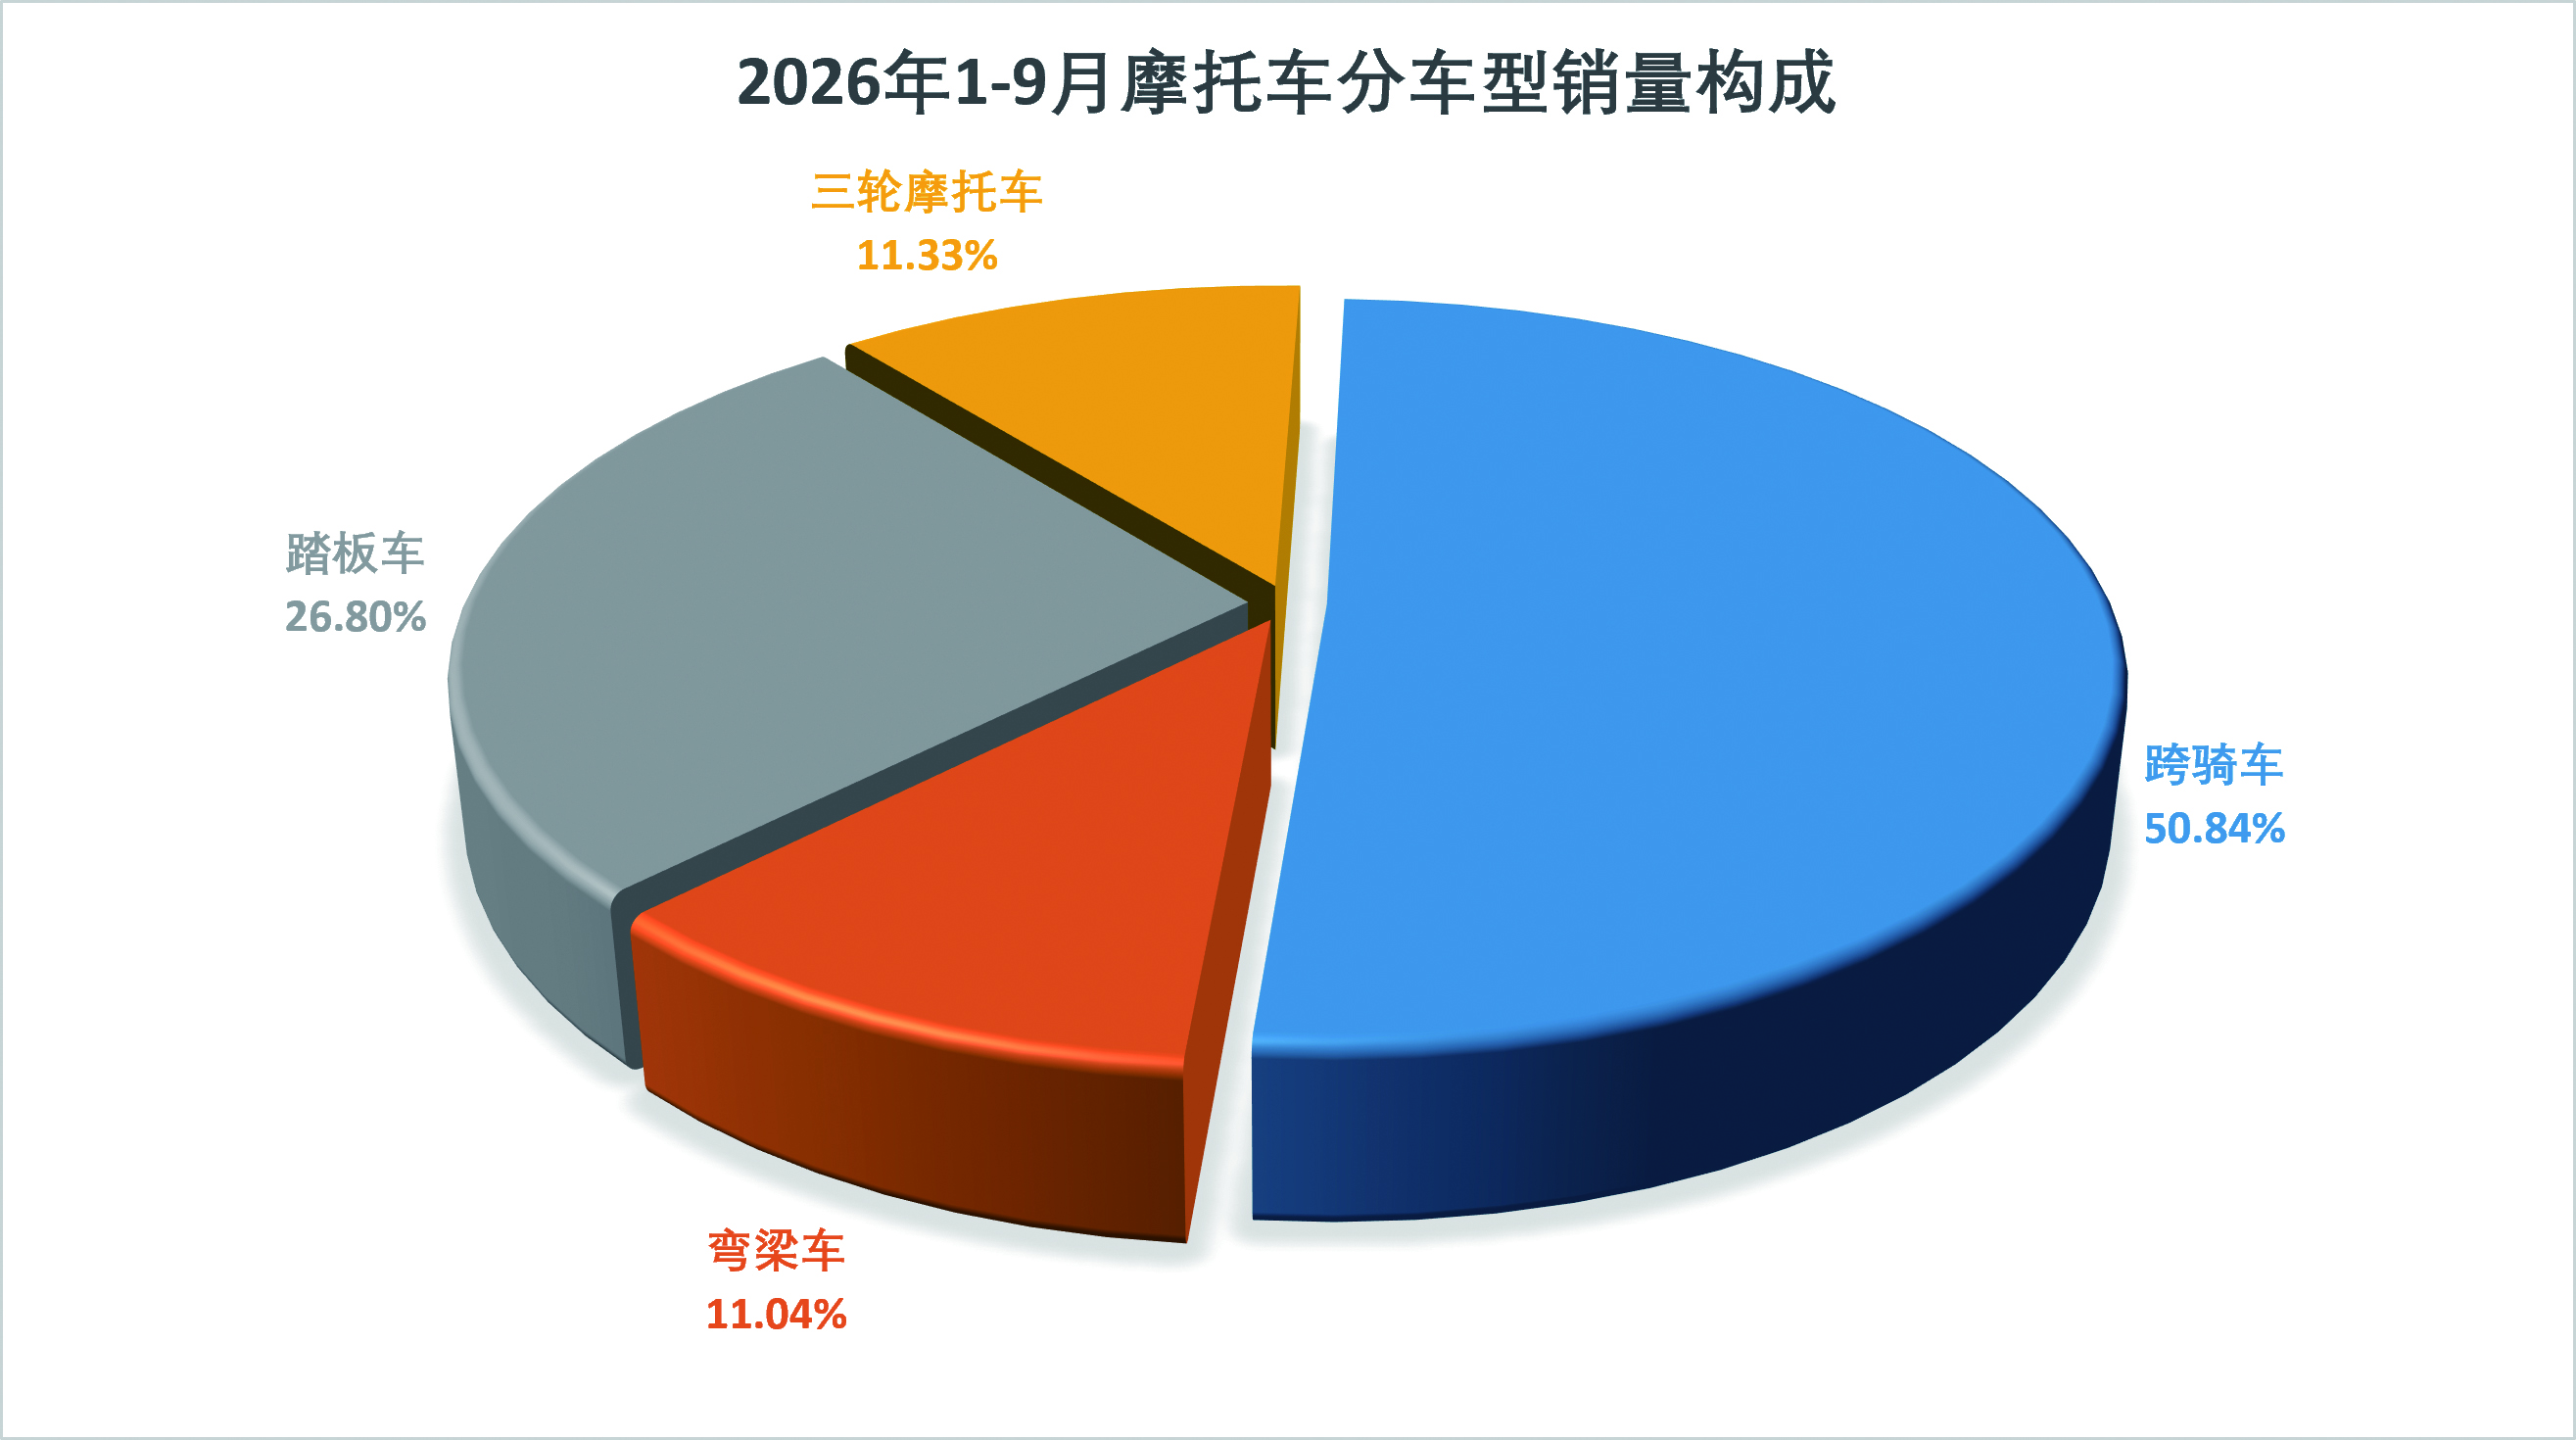
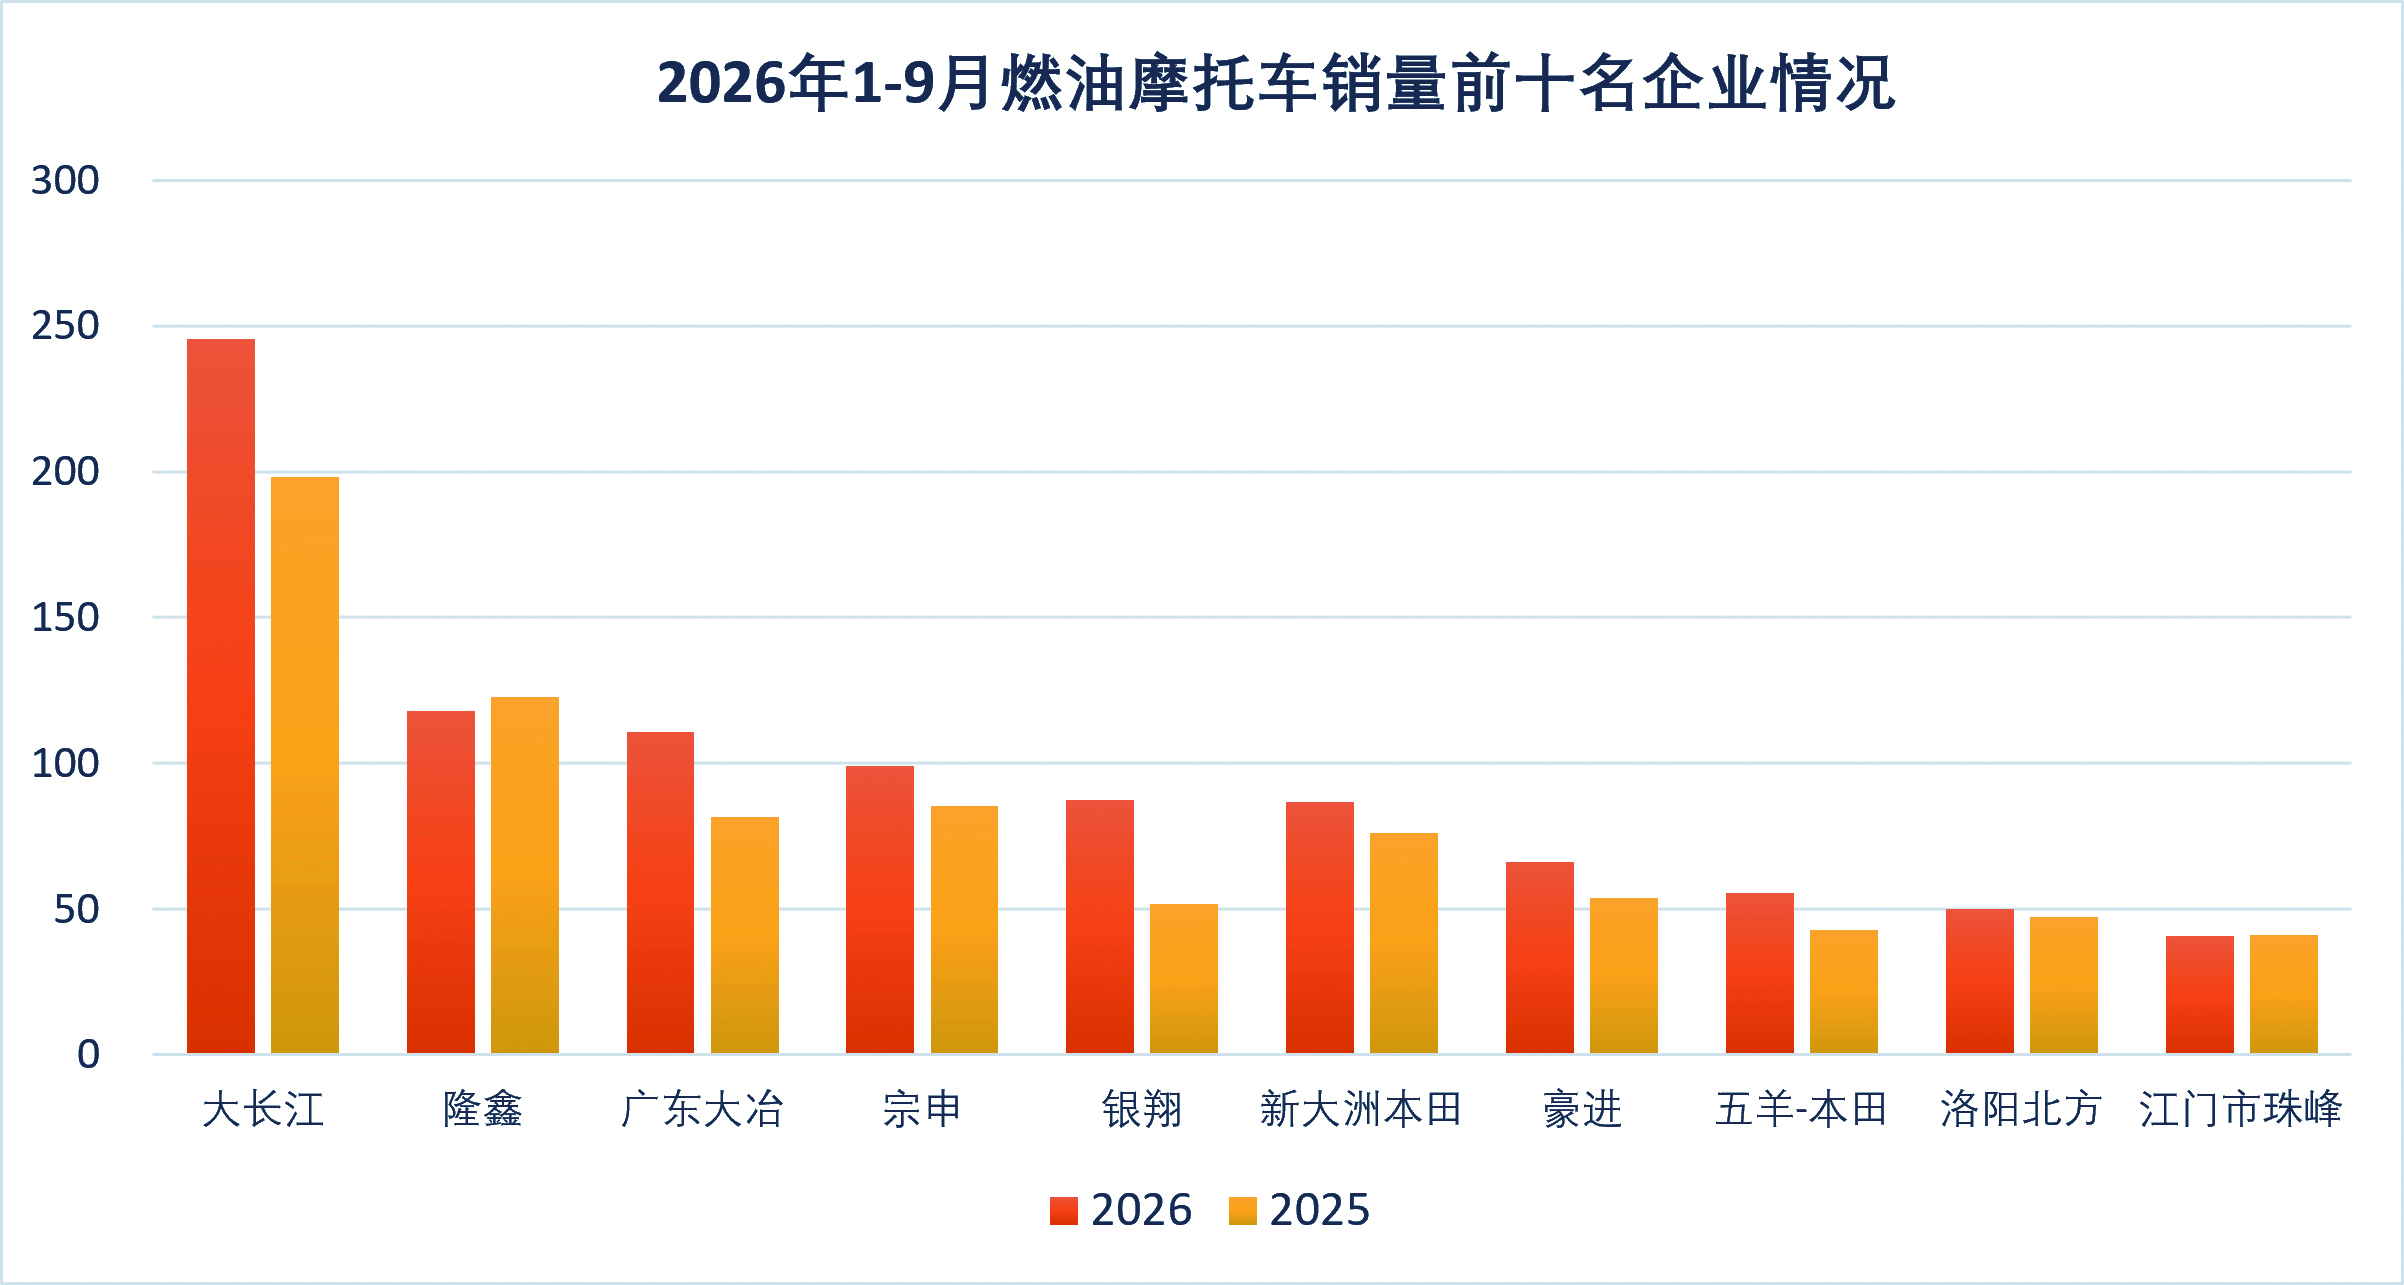
作为传统销售旺季,2026年9月国内摩托车行业行情稳健兑现。依据中国摩托车商会最新发布的产销、出口及经济效益数据,我国摩托车行业9月产销、出口实现双增长,电动摩托、大排量高端车型增量突出,产业新旧动能转换持续推进。旺季复盘显示,行业呈现外需强、内需稳、结构优、效益弱的结构性特征:出口高景气持续托底产业增长,国内市场稳步修复,但原材料涨价、盈利微增、库存及应收账款走高,成为当前行业最突出的现实痛点。据《中国摩托车产业中长期发展指引(2026—2035年)》报告显示,行业正处于规模扩张向质量提升、产品出海向体系化出海转型的关键窗口期,四季度及全年产业收官将延续结构升级、内外协同、稳中提质的运行态势。
产销旺季全面回暖电动化高端化重塑产业结构
2026年金九旺季回暖具备鲜明结构性特征,电动化提速、高端化扩容成为核心增量,行业增长逻辑彻底告别低端规模扩张。
据中国摩托车商会统计数据,9月摩托车行业产销实现环比、同比双增,旺季活力有效释放。当月全行业完成摩托车产销211.71万辆、218.55万辆,产量环比微降1%,销量环比增长3.88%、同比增长9.05%;其中国内销售81.9万辆,环比增长6.84%、同比增长5.34%,内需呈现缓慢修复态势。
动力结构迭代成效显著,燃油、电动车型协同发力。9月燃油摩托车产销175.28万辆、181.5万辆,同比分别增长5.19%、7.02%,稳固行业基本盘;电动摩托车产销36.42万辆、37.05万辆,同比增长6.62%、14.93%,电动车型销量增速大幅领跑行业。1-9月累计,全行业摩托车产销1861.06万辆、1857.92万辆,同比均增长12.7%左右;其中电动摩托车产销同比增幅均超12%,绿色电动化转型成为行业确定性增长主线。
产品高端化升级是旺季最大亮点,中大排量车型持续高增。9月250ml以上(不含)摩托车产销10.99万辆、11.52万辆,同比大幅增长32.25%、33.03%,持续拉动行业产品附加值提升。中国摩托车商会秘书长张洪波表示,当前摩托车行业正告别粗放增长,进入科技创新、价值提升、多元赋能的高质量发展新阶段,休闲运动消费崛起推动行业从“低价走量”转向“品质增值”。同时,国内路权优化、报废年限、消费税等配套政策持续完善,将持续释放内需潜力,支撑行业中长期稳步发展。
行业头部集聚效应持续强化,赛道格局持续固化。1-9月燃油摩托车销量前十企业合计销售960.59万辆,占燃油摩托车总销量的61.41%;电动摩托车销量前十企业合计销售275.92万辆,占电动摩托车总销量的93.96%,行业资源持续向具备技术、品牌、渠道优势的龙头集中,中小低端产能持续出清。
出口量额齐升出海模式迈入体系化升级新阶段
出口是行业稳增长的核心压舱石,量价齐升,高端车型领跑,标志着中国摩托出海从规模输出正式迈入质量与品牌输出新阶段。
依托海外市场强劲需求,9月行业出口延续高景气,实现量价同步上涨。据中国摩托车商会出口数据,9月摩托车出口136.65万辆,环比增长2.19%、同比增长11.4%;出口金额9.99亿美元,环比增长5.69%、同比增长24.85%,出口金额增速显著高于销量增速,出口结构优化成效显著。分车型看,二轮摩托出口130.06万辆,同比增长10.58%;三轮摩托出口6.58万辆,同比增长30.52%,三轮车型海外增量凸显。
1-9月行业出口质量持续提升,整车出口1166.03万辆,同比增长16.98%,出口金额81.3亿美元,同比增长23.25%。产品结构升级特征突出,中大排量车型出口增速遥遥领先,其中250系列、400系列车型出口同比分别增长64.64%、36.18%,远高于中小排量车型增速;沙滩车等高附加值品类出口金额同比增长70.24%,高端出海趋势愈发清晰。出口企业集中度较高,前十企业出口量、出口金额占比分别达62.64%、65.35%,龙头出海主导地位稳固。
中国摩托车商会副会长刘欣认为,当前全球摩托车市场竞争已从单一价格、交付比拼,转向技术合规、质量一致性、本地化服务、品牌持续经营的体系化竞争。行业正加速摆脱低端出海模式,依托中大排、智能电动高端产品打开海外优质市场,通过海外服务、本地化运营、KD布局,实现从“产品出海”向“体系化出海”升级,持续提升全球产业竞争力。
增收难增利成本与资金双重压力凸显发展痛点
产销、出口规模稳步扩容,但利润增长近乎停滞。原材料涨价、费用攀升、资金占用走高,构成行业当前核心经营压力。
根据中国摩托车商会1-8月摩托车生产企业经济效益数据,行业呈现典型“增收不增利”格局。1-8月全行业实现营业收入1199.12亿元,同比增长11.95%,但利润总额82.39亿元,仅同比微增0.55%,营收与利润增速严重分化,行业盈利韧性偏弱。同期行业利税总额111.86亿元,同比增长3.88%,盈利增长显著滞后于产销规模。
成本上涨与费用增加持续挤压利润空间。1-8月行业营业成本同比增长13.30%,高于营收增速;销售、管理、研发、财务四项费用合计同比增长15.66%,其中财务费用大幅攀升,成本端压力全面传导至制造端。同时行业资金周转压力加剧,8月末企业应收账款318.08亿元、产成品存货65.93亿元,同比分别增长24.24%、24.09%,资金占用大幅增加,企业周转效率下降、经营风险累积。
针对上游成本压力,中国橡胶工业协会副秘书长朱红表示,橡胶、炭黑等摩托车轮胎核心原材料2026年价格刚性上涨,轮胎生产成本同比涨幅明显,整车终端调价传导滞后,企业内部降本空间基本耗尽,旺季增量利润多数被原料涨价抵消,行业制造端盈利承压态势短期难以缓解。
新旧动能加速转换行业锚定中长期规划开启提质新周期
短期盈利承压不改长期升级趋势,依托中长期产业规划,行业将持续推进电动化、智能化、高端化、国际化进程,实现从规模优势向综合价值优势跨越。
从短期行情预判,依托9月旺季基础,“银十”市场将延续稳中有进态势,出口高景气、产品结构升级将持续托底全年产销,2026年行业整体将实现产销、出口双增长,电动化、高端化转型成效将持续落地。内需修复节奏偏缓、原材料波动、盈利分化仍是四季度主要制约因素。
《中国摩托车产业中长期发展指引(2026—2035年)》明确,行业已进入结构性重塑、系统性升级的关键阶段。未来产业将聚焦三大核心转型方向:一是夯实产业基础能力,推进整车平台化、智能化、轻量化技术迭代;二是深化燃油摩托车高端升级、电动车分层提质,完善多元产品供给体系;三是构建全球化经营体系,推动行业从产品输出向品牌、技术、服务全方位输出转型。
业内分析认为,随着产业治理规则持续完善、技术创新持续突破、内外市场协同发力,摩托车行业将彻底完成新旧动能转换,逐步摆脱低端内卷、盈利薄弱的发展短板,持续巩固全球产业优势,稳步迈向高质量、高价值、国际化的全新发展周期。