
 客户端
 媒体矩阵
 企业邮箱
 工经号


■ 中国工业报记者 祁晓玲
10月13日,交通运输部、工信部、国家能源局联合印发《内河新能源船舶推广应用行动方案(2026—2030年)》,明确2028年甲醇动力船舶突破100艘、贯通长江干线甲醇加注服务、建成3000公里零碳水路运输通道。政策划定明确时间表,国内甲醇电动船舶产业从示范试点迈入规模化爬坡的关键阶段。行业在燃料供应、加注网络、标准体系等方面的现实考验,也让头部企业的成熟技术与生态布局优势愈发凸显。
甲醇加电池何以成为内河航运优选替代路线
交通运输部水运科学研究院副院长冯玥认为,内河航运替代燃料将多元并存,甲醇与电池的融合路线,最契合能源自主可控与绿色低碳的双重发展需求。目前国内内河新能源船舶已达1200余艘,但整体仍处于示范向规模化过渡阶段,市场占比不足2%,产业成长空间充足。
国内甲醇电动船舶赛道中,吉利远程较早完成技术体系搭建与市场化落地。2024年9月,企业取得中国船级社颁发的国内首张M100甲醇单燃料船用发动机型式认可证书,形成覆盖300至15000吨级全船型的整套解决方案,可适配江河、湖泊、近海等多类水域工况。目前,国内主要内河水系已有数十艘吉利系甲醇电动船舶下水或在建,相关订单持续落地,行业示范应用正逐步走向批量运营。
甲醇是构建绿色交通能源闭环的核心载体。中国工程院院士陈清泉表示,绿色交通能源闭环离不开甲醇。远程新能源商用车集团CEO范现军测算,我国原油对外依存度超70%,若将国内甲醇产能提升至3.1亿吨,可替代1.7亿吨原油,有效降低石油进口依赖,保障能源安全。
吉利控股集团董事长李书福在2026可持续全球领导者大会上表示,吉利以2030绿色智能生态、2045全链路碳中和为目标,依托完整甲醇产业生态,实现从研发到量产、商业化的全闭环落地,持续领跑内河绿色航运转型。
据《中国新能源清洁能源船舶发展报告(2025)》,2025年末国内甲醇动力船舶仅19艘,距离2028年百艘目标实现五倍增长,行业扩容速度极快。全球市场方面,克拉克森数据显示,全球甲醇动力船共439艘,但2026年上半年新船订单仅4艘,行业进入技术择优落地阶段,吉利远程成熟可量产的技术路线更适配市场需求。
产业链多环节同步展开竞速突破
相较于纯电、氢能等技术路线,甲醇电动动力模式兼顾补能效率、续航能力与场景适应性,能够较好规避纯电船舶续航受限、氢能储运难度大等行业痛点,适配内河干线运输、短途集散、多品类货运等复杂运营场景,也是目前内河新能源船舶中落地进度较快、适配范围较广的技术路线之一。
船用电池工况严苛,超长寿命、高湿盐雾环境使其认证标准远高于车用。2026年10月,欣旺达高倍率船用电池包通过中国船级社认证,将搭载珠江3000吨级甲醇混动船年内投运,为行业规模化量产补齐核心配套。
绿色甲醇供给能力决定行业长期天花板。业内分析认为,具备稳定产能与成本优势的绿醇企业将长期受益。目前全球甲醇年产能突破1.1亿吨,预计2030年超2亿吨,国内10个港口已开通甲醇加注业务。
行业存在明显产能落差,全球绿醇规划产能超7000万吨,但实际投产不足百万吨。国内占据近八成规划产能,多数项目仍处于前期阶段,短期稳定供给有限。上海洋山港已完成单次数千吨级国产绿醇加注,验证产业链可行性。按照上海规划,2030年当地甲醇与生物燃料合计加注能力将达100万吨,常态化运营体系正在成型。
审视甲醇船舶的经济性与环保成色
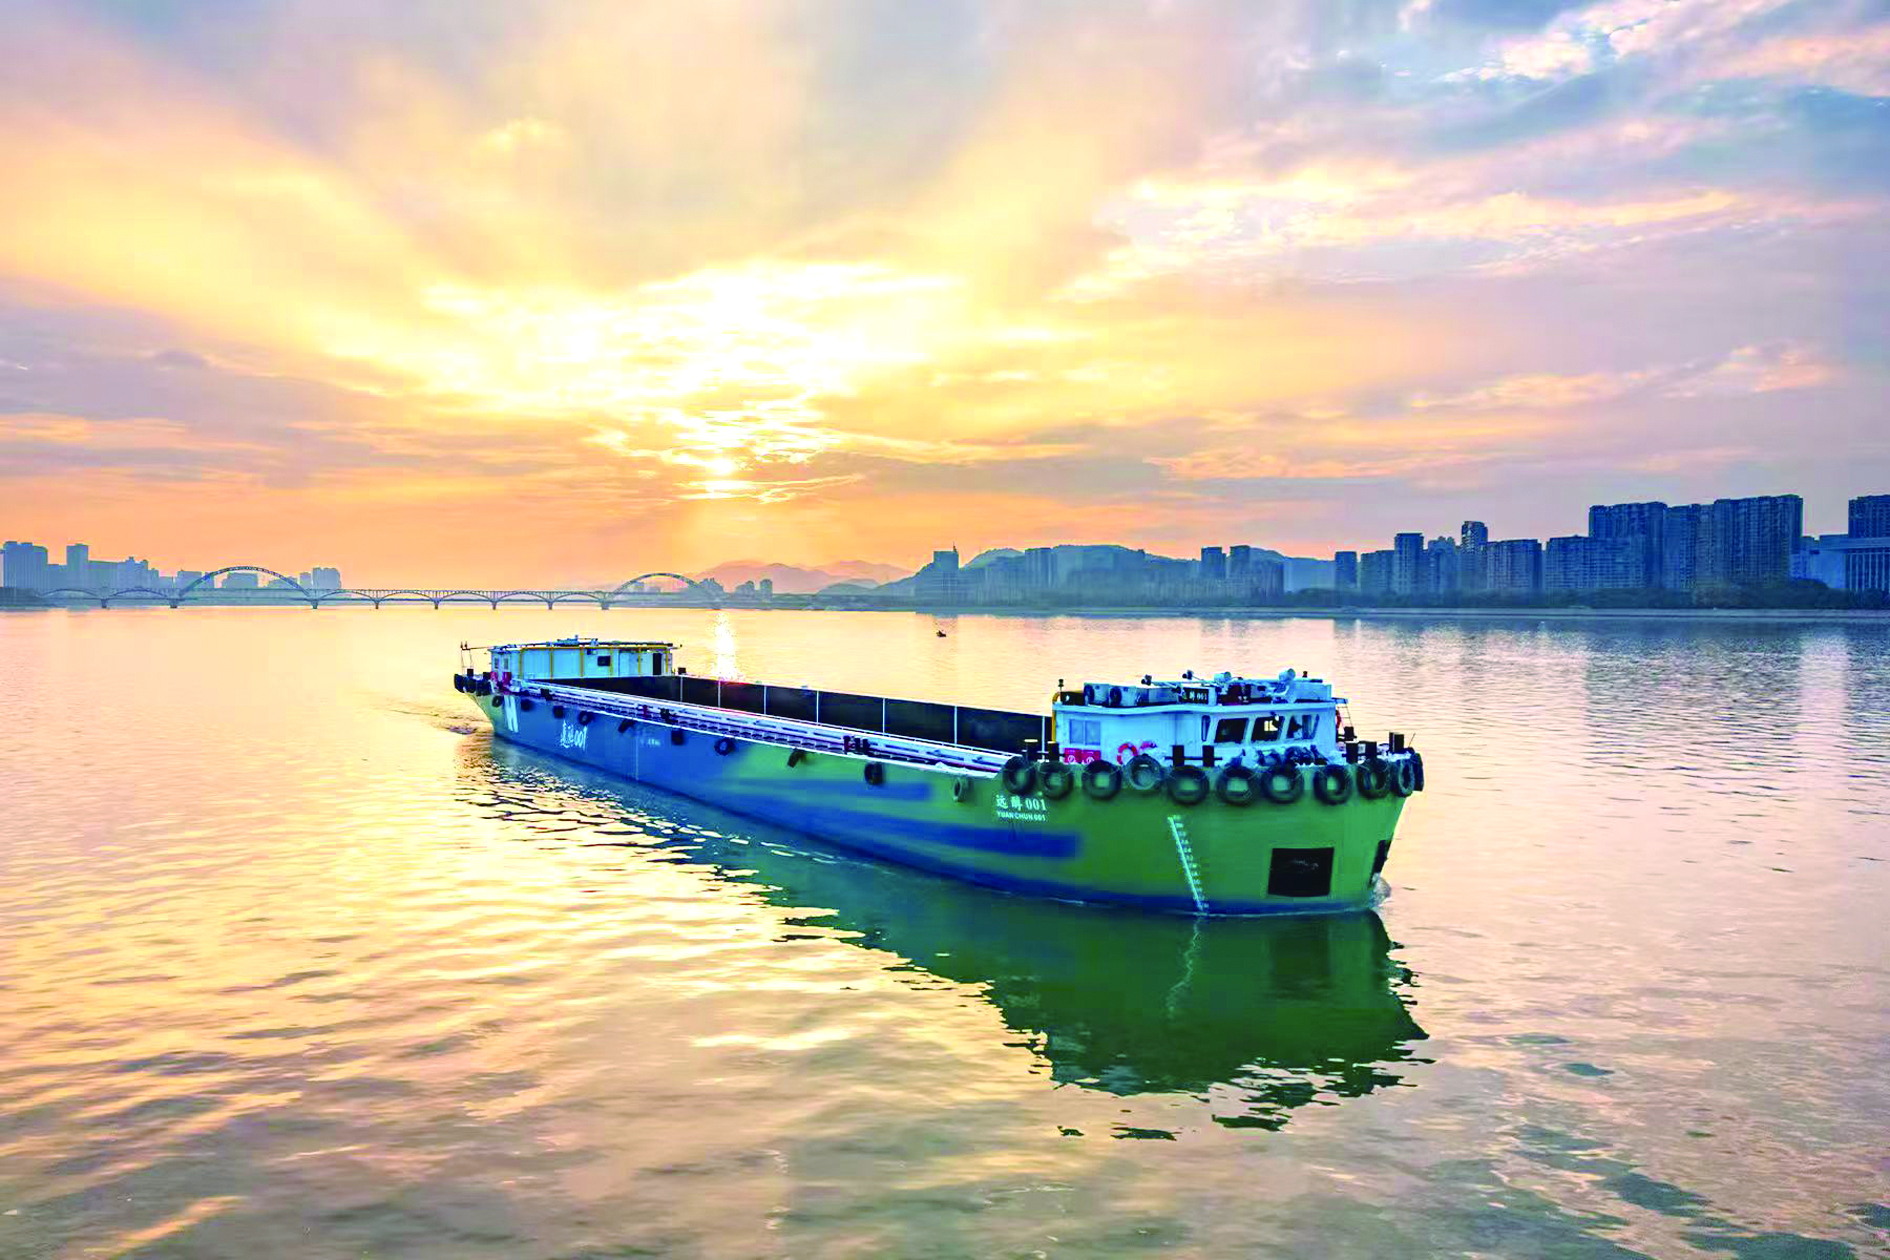
吉利远程覆盖全国多流域的量产实船矩阵,全方位印证了甲醇电动船舶的经济价值与落地可行性。2025年10月,全球首艘甲醇电动集散两用船“远醇001”在上海港正式商业运营,该船载重1500吨,可装载64个标准集装箱,搭载自主研发的甲醇发电机组与锂电协同动力系统,可灵活切换混动、纯电、发电、岸电补能四种工况,单次补能续航近1500公里,适配多元内河航运场景。
官方实测数据显示,“远醇001”醇耗4.87L/公里,相较同类型柴油船舶能耗成本下降42%以上,综合运营成本节省超50%,按年运营2.4万公里测算,单船年均节约成本24.876万元;对比主流纯电动船舶,不仅购置成本降低24%、能源成本降低11.5%,续航更是其4倍,无需高度依赖岸电设施。同时,该船可全额享受国家新能源船舶政策红利,船东三年即可收回动力系统增量投入,投资回报优势显著。
除黄浦江标杆船型外,吉利甲醇电动技术已实现多流域规模化落地。京杭运河千吨级“舜通601/602”船队投运后,单次加满甲醇续航可达纯电动船6倍,年节省燃油费11.4万元,载货量提升16%,碳排放下降约40%。金沙江5000吨级自卸砂船、淮河1800吨级散货船、安徽铜陵万吨级智能船舶、西江流域集装箱船等多类型船型相继下水运营,覆盖集散、散货、干线运输等全场景,充分验证了技术方案的普适性与稳定性。
环保层面,甲醇燃料自身含氧、燃烧充分,相较传统柴油船,氮氧化物、颗粒物、一氧化碳等核心污染物排放分别下降98%、97%、93%,可有效改善内河码头与水域大气污染问题。行业减排效果分两类场景,依托风光电、二氧化碳捕集制备的绿色甲醇,可实现船舶全生命周期零碳排放;煤制甲醇虽能大幅降低末端排放,但全生命周期减排效果有限,船舶低碳价值最终取决于燃料绿色化程度。
规模化发展面前尚存三道现实关卡
从多地实船运行情况来看,甲醇电动船舶的技术稳定性、经济性已得到初步验证。当前产业规模化发展的核心制约,并非船舶动力技术本身,而是加注配套不完善、行业标准待统一、绿色甲醇供给不足等产业链共性问题,这也是全行业需要共同突破的发展瓶颈。
行业当前存在“有船无站”问题,甲醇船舶已实现批量投运,但长江规模化固定加注站点缺失,移动加注模式难以支撑常态化运营。多头管理、跨区域标准不一、审批繁琐,是加注网络落地缓慢的核心原因。
政策层面已明确2028年长江干线甲醇加注服务贯通的发展目标,鼓励依托现有资源改造升级加注设施。针对行业燃料储运、终端补给短板,产业链上下游正加快完善配套体系,部分企业依托自身醇氢产业积累,参与甲醇输送网络与加注生态建设,为船舶常态化运营提供配套支撑。
行业标准体系滞后,是前些年制约甲醇船舶推广的重要因素。此前行业缺乏统一的建造、检验与运维规范,一定程度上推高了建造成本、拉长了项目周期。随着一批实操项目落地,行业实践经验不断积累,为相关海事规范、建造标准的细化完善提供了参考依据,行业正逐步走向规范化发展。
绿色甲醇目前存在明显价格溢价,价格远超传统船用燃料,且全球规划产能虽大、实际投产有限,叠加国际认证标准缺失、配套建设周期长等问题,制约行业快速扩容。
整体来看,在政策持续引导下,内河甲醇动力船舶正向2028年百艘规模的发展目标稳步推进。未来行业能否真正迈入规模化发展阶段,核心取决于加注基础设施、行业标准规范、绿色甲醇供给体系的完善速度,产业长期发展仍待全产业链协同破局。