
 客户端
 媒体矩阵
 企业邮箱
 工经号


■ 中国工业报记者 祁晓玲
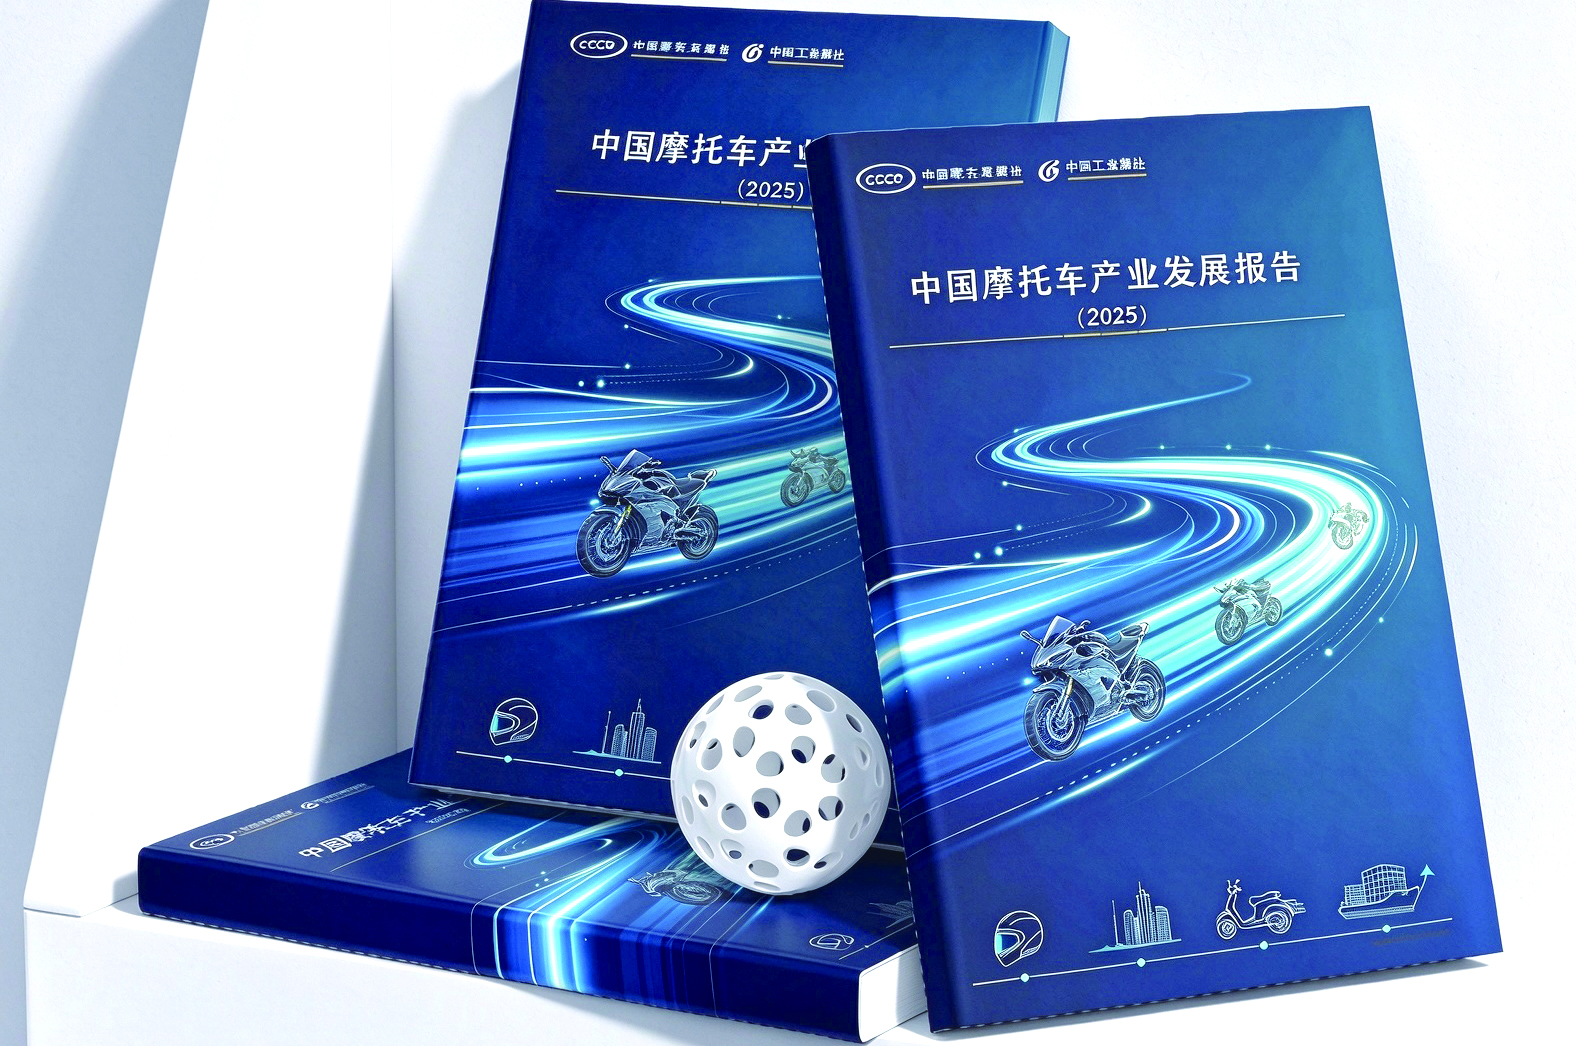
由中国摩托车商会、中国工业报社联合编制的《中国摩托车产业发展报告(2025)》日前发布。报告立足产业全局,统筹国内国际两个市场,以“创新驱动型核心竞争力、外贸出口拓全球市场”为主线,正文八章,可概括为“环境—规模—内需—外贸—技术—挑战—趋势—对策”。报告试图为产业画一幅真实画像:有成绩,也有差距;有亮点,也有隐忧。如果浓缩成一句话,中国摩托车产业正在从规模扩张走向质量引领。以下五个核心发现,值得关注。
发现一:产业格局“外热内冷”,品牌向上成核心命题
2025年,我国摩托车产量突破2200万辆,出口占比超过60%。据海关总署数据,出口额增速高于出口量增速,产品附加值持续提升;行业利润增速显著高于营收增速,价值提升趋势显现。从出口结构看,拉美和非洲是基本盘,欧洲是价值高地,东南亚是电动化桥头堡。自主品牌出口占比约60%,但仍有约40%以贴牌代工形式进行。与日本、印度等出口大国相比,品牌溢价能力仍有明显差距。
国内市场则持续承压。2025年国内销量同比下降,全国仍有超180个城市实施不同程度的禁限摩政策,13年强制报废规定、消费税等制度安排与消费升级需求仍不完全适配。出口高增长在一定程度上掩盖了内需释放不足的问题。产业“大而不强”的矛盾依然存在,规模优势尚未完全转化为品牌优势和价值优势。品牌向上,是“十五五”必须回答的核心命题。
发现二:市场从代步工具转向生活方式载体
国内市场正在发生结构性变化。报告显示,250cc以上大排量休闲娱乐摩托车产销同比增长超过23%,自主品牌在中大排量休闲娱乐摩托车国内市场已占据主导地位。摩托车不再只是“够用就好”的代步工具,而是悦己消费、摩旅运动、社交表达的载体。Z世代、女性用户、中产骑士正在成为重要增长力量。
调研中,浙江一位经销商说,现在来买大排量摩托车的消费者,很多人家里已经有汽车。他们买摩托车,不是为了替代汽车,而是为了“另一种体验”。这就是报告提到的“4+2”生活方式——四轮加两轮,通勤加休闲。电动摩托车也在恢复增长。受电动自行车新国标实施带动,即时配送、城市通勤成为两大基本盘,换电模式在商用场景大规模落地。但面向个人用户,跨品牌换电标准不统一的问题仍然突出。消费升级不是口号,而是正在发生的结构性变化。谁读懂新一代消费者,谁就能在下一轮竞争中占据主动。
发现三:摩托车不是“替代品”,而是“补充品”
长距离有汽车,短距离有电动自行车,摩托车还有发展空间吗?报告用三组事实回答。
第一,保有量。据公安部统计,截至2025年底,全国机动车保有量达4.69亿辆,其中汽车3.66亿辆;据中国摩托车商会测算,摩托车保有量约1亿辆。全国每14个人中就有1辆摩托车。2025年上半年,全国新注册机动车1688万辆,其中摩托车新注册登记量占比超过四分之一。1亿辆保有量,1亿个中国家庭的出行选择,说明摩托车是我国交通体系中重要组成部分。
第二,应急救援不可替代。近年来,森林消防摩托车已成为多地基层防灭火体系的重要装备,可攀爬25度至30度坡道,巡逻效率较人力提升10倍以上。在江西靖安,山地摩托车小队搭载水带翻越陡坡、跨越沟壑,形成“无人机+山地摩托”的“以水灭火”新模式。2022年重庆北碚山火救援和2026年重庆彭水山体崩塌救援中,摩托车骑手自发运送物资,在道路中断、大型车辆无法通行时,成为打通“最后一公里”的关键装备。
第三,产业链深度融合。博世、大陆、法雷奥、布雷博等国际Tier1供应商,同时为汽车和摩托车提供制动、电控和智能化方案。春风动力与布雷博签署长期战略合作,将采购关系升级为联合研发。汽车企业进入摩托车领域也已不是个案:长城灵魂搭载全球首款量产水平对置八缸发动机,2026年3月获欧盟整车型式认证;奇瑞全资控股安徽闪羿科技,进军摩托车研发;吉利控股钱江摩托,拥有贝纳利和QJMOTOR,并把汽车级77GHz毫米波雷达装到摩托车产品上,实现盲区监测、碰撞预警等功能。汽车与摩托车不是两条平行线,而是同一大机动化产业体系下相互支撑、相互渗透的两条线。
禁限摩局面也在变化。近20年来,李书福、左宗申、李稻葵等历届全国两会代表委员多次提出适当放宽禁限摩的建议,“一刀切”式管理正向精细化治理转变。西安、济南、西宁等省会城市相继解禁,形成示范效应。科学管理下,摩托车并不会带来预想中的交通混乱,反而能丰富居民出行选择、促进消费。摩托车不是汽车的“配角”,而是我国交通体系和公共安全应急体系中不可替代的组成部分。
发现四:技术领先与短板并存,换道超车有窗口
中国摩托车产业在部分领域已形成全球竞争优势,但在核心零部件上仍有明显短板。
领先方面,我国在电动动力系统集成、智能仪表与车机互联、网联应用等领域形成全球竞争优势,换电商业模式、钠离子电池产业化全球领先。半固态电池在电动摩托车上商用是标志性事件——太蓝新能源与雅迪联合发布的半固态电池电摩,标志着固态电池技术首次在摩托车场景实现商用落地。春风动力杭州基地整车生产线全部为AGV智能化柔性生产线,具备混线生产能力,平均一分多钟就有一辆摩托车下线。支撑这套柔性制造的是“工厂大脑”工业互联网平台,将研发、采购、生产、物流各环节打通。一台定制摩托车2000多个零部件、600多道工序,最快7天即可交付。这说明中国摩托车产业的智能制造能力已达到很高水平。
短板同样清晰。高端电喷系统、车规级芯片、高精度IMU传感器、摩托车ADAS标定数据库、专业工业软件工具链,仍高度依赖海外供应链。电喷系统与ECU高端市场主要由博世、安斯泰莫、电装等国际企业主导;高端传感器由博世、日立、电装等主导。换道超车有窗口,但窗口期不会永远敞开。
发现五:“十五五”机遇与风险并存,胜负手在品牌、文化与信任
“十五五”是摩托车产业转型升级的关键窗口期。报告预测,国内市场电动化将由政策驱动转向市场驱动,个性化、娱乐化消费持续扩容;国际市场将从产品出海走向产业出海,东南亚成为电动化桥头堡,欧洲作为高端化试金石,本地化生产与服务体系建设成为企业出海胜负手。半固态电池、摩托车智能辅助驾驶、车联网与V2X应用、模块化摩托车平台,将重塑下一代摩托车产品定义。
中国摩托车商会预计到2035年,我国摩托车产业要完成从传统整车制造和规模出口优势向现代轻型交通装备产业体系优势的历史性跃升,成为继汽车之后我国又一具有全球竞争力、鲜明产业特色和广泛社会价值的重要装备产业。
风险同样不容忽视。国内路权政策约束、海外贸易壁垒与地缘波动、高端零部件供应链风险、同质化低价内卷,是产业面临的四大风险。报告从政府、行业组织、企业三个维度提出对策:政府层面,推动禁限摩向分类精细化科学管理转型,研究优化报废制度、消费税购置税等政策,加大关键技术攻关激励;行业组织层面,搭建技术协同平台,强化行业自律,推动机车文旅赛事融合;企业层面,加大自主研发投入,统筹国内国际双循环,践行ESG理念。未来五年的胜负手,不在产能与成本,而在品牌、文化与信任。
中国摩托车产业已经走到一个关键节点——从制造大国迈向品牌强国。这最后一百米,需要政府政策引导、行业组织协同、企业自主创新,也需要媒体客观记录和正向传播。“四轮承载身体,两轮承载灵魂。”这份对风和自由的渴望,终究要行驶在安全、文明、有序的轨道上。摩托车产业的未来,不是从规模到规模,而是从规模到价值、从产品到品牌、从制造到生态。