
 客户端
 媒体矩阵
 企业邮箱
 工经号


■ 中国工业报记者 祁晓玲
中国摩托车商会最新统计显示,2026年8月,我国摩托车行业产销环比回落、同比保持明显增长,外贸出口延续高景气,内销市场小幅修复。从1—8月看,出口对行业增长拉动显著,高端化转型持续深化,国内消费市场逐步好转,产业运行整体保持向好。但1-7月经济效益数据也提示,行业“增收不增利”压力仍在:营业收入同比增长11.57%,利润总额却同比下降4.41%,财务费用同比增长767.04%。中国摩托车商会行业信息部部长任王东认为,中国摩托车产业正从“产品出海”走向“经营出海”,竞争已从单一产品、单一市场转向体系化对抗。
产销:8月同比双增,大排量休闲车型结构性亮眼
8月摩托车产销环比回落、同比保持两位数增长,1—8月累计产销增长超13%,大排量休闲娱乐车型成为结构性亮点。
8月,全行业完成燃油摩托车产销180.59万辆和175.53万辆,产销量环比下降6.84%和7.60%,同比增长13.54%和12.27%;据中国摩托车商会不完全统计,电动摩托车产销33.27万辆和34.86万辆,产销量环比增长0.46%和8.45%,同比增长9.80%和16.86%。8月共产销摩托车213.85万辆和210.39万辆,产销量环比下降5.78%和5.27%,同比增长12.94%和13.00%。
从国内市场看,8月摩托车国内销售76.67万辆,环比下降4.33%,同比增长3.92%;燃油摩托车国内销售42.67万辆,环比下降12.00%,同比下降3.32%。这一组数据延续了王东此前判断:国内市场呈现“燃油温和复苏、电动高速替代”的双线格局。新国标电动自行车实施后,部分超标车转化为电动摩托车,城市通勤场景的电动化替代正在加速。1—8月
,全行业完成燃油摩托车产销1388.49万辆和1382.76万辆,同比增长13.85%和13.26%;电动摩托车产销260.86万辆和256.62万辆,同比增长13.06%和13.10%。1—8月,共产销摩托车1649.35万辆和1639.37万辆,产销量同比增长13.72%和13.23%。燃油摩托车国内销售359.4万辆,同比增长2.87%,国内市场逐步好转。
结构性亮点在大排量休闲娱乐车型。8月,排量250ml以上(不含)摩托车产销13.05万辆和12.66万辆,产销量环比增长24.40%和25.47%,同比增长54.99%和49.82%。1—8月,该排量段产销73.88万辆和73.42万辆,同比增长7.71%和8.80%。王东表示,增速回落不是需求萎缩,而是驱动逻辑转换:行业正从新品投放、排量升级驱动的快速扩张期,进入对性价比、质量稳定性、售后服务的综合检验期,竞争焦点从“有没有”转向“好不好”。
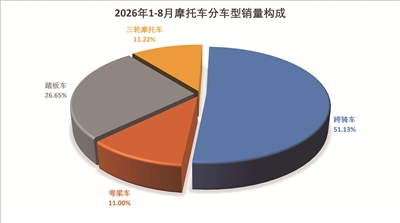
分车型看,1—8月跨骑车产销838.38万辆和835.93万辆,同比增长10.96%和11.16%;踏板车产销442.58万辆和435.74万辆,同比增长19.05%和17.55%;弯梁车产销179.78万辆和179.89万辆,同比增长25.65%和24.22%。跨骑、踏板和弯梁三类车型销量占二轮车总销量的比重分别为57.41%、29.93%和12.36%。正三轮摩托车产销184.34万辆和183.37万辆,同比增长2.50%和1.75%。
行业集中度在产销端同样体现明显。1—8月,燃油摩托车销量前10名企业共销售摩托车845.79万辆,占燃油摩托车总销量的61.17%;电动摩托车销售前10家企业共销售240.67万辆,占电动摩托车总销量的93.79%。王东指出,市场份额加速向头部集中,电动摩托车前10企业占比高达九成以上,说明电动化赛道的规模效应和品牌效应正在快速形成。
出口:金额增速快于数量,非洲成增量中心
8月出口同比增长近两成,1—8月出口总额90.35亿美元、增长26.18%,金额增速持续快于数量增速,非洲成为增量中心。
出口仍是行业增长最核心的引擎。8月,摩托车出口133.72万辆,环比下降5.81%,同比增长18.97%;出口金额9.45亿美元,环比下降7.61%,同比增长24.49%。其中,二轮摩托车出口127.87万辆,环比下降6.26%,同比增长19.08%;三轮摩托车出口5.85万辆,环比增长5.21%,同比增长16.44%。1—8月
,摩托车生产企业产品出口总额90.35亿美元,同比增长26.18%。整车出口量1029.41万辆,同比增长17.77%,出口金额71.31亿美元,同比增长23.04%。摩托车发动机出口69.4万台,同比下降19.14%,出口金额1.45亿美元,同比下降15.04%。沙滩车出口41.03万辆,同比增长32.02%,出口金额14.96亿美元,同比增长67.93%,成为出口结构升级的新亮点。摩托车零部件出口金额2.62亿美元,同比下降13.20%。
量价关系继续改善。8月出口金额增速24.49%快于数量增速18.97%,1—8月出口金额增速23.04%也快于数量增速17.77%,表明出口均价和产品附加值在提升。分排量看,1—8月出口量位居前六位的系列品种为125系列、150系列、110系列、200系列、250系列和400系列,分别出口327.03万辆、263.36万辆、153.45万辆、102.14万辆、39.17万辆和29.61万辆。与去年同期相比,125系列增长14.84%,150系列增长7.03%,110系列增长46.17%,200系列增长18.84%,250系列增长63.42%,400系列增长33.59%。上述六大系列品种共出口914.76万辆,占二轮摩托车出口总量的93.04%。三轮摩托车出口46.27万辆,同比增长5.31%。
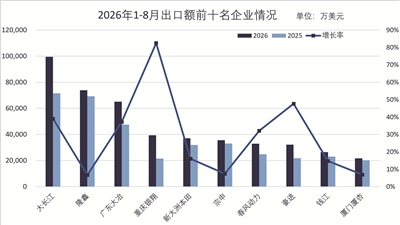
企业层面,1—8月摩托车出口金额排名前十位的企业依次为:大长江、隆鑫、广东大冶、重庆银翔、新大洲本田、宗申、春风动力、广州豪进、钱江、厦门厦杏,上述十家企业摩托车出口金额46.36亿美元,占摩托车出口总额的65.01%。出口量排名前十位的企业依次为:大长江、隆鑫、广东大冶、重庆银翔、广州豪进、宗申、新大洲本田、江门市珠峰、千里科技、航天巴山,上述十家企业摩托车出口638.13万辆,占摩托车出口总量的61.99%。
王东分析认为,出口重心正在南移,非洲成为增量中心,拉美仍是第一大金额市场并转向存量升级,欧洲是品牌高端化核心阵地,北美则受关税政策影响出现“量增额降”的结构扭曲。他特别提醒,非洲市场呈现“高增长、低利润、高风险”特征,出口均价仅552美元/辆,以100-125cc通勤车型走量为主,单一产品输出模式难以持续。从全球竞争格局看,印度2025年出口437万辆、增长23.1%,2026年1-5月出口216.49万辆、增长33.3%,与我国在非洲、拉美、东南亚等传统优势市场及100-125cc核心排量段正面竞争;日系品牌则加速电动化战略调整,本田计划到2030年推出30款电动两轮车型,并明确利用中国本土供应链以“中国速度”提升成本竞争力。这些因素意味着,出口规模优势必须尽快转化为体系竞争力。
经济效益:1-7月增收不增利,头部企业好于行业整体
1-7月行业营业收入增长11.57%但利润总额下降4.41%,前10家企业营收占比近67%、利润总额同比增长3.08%,头部与行业整体分化明显。
与产销、出口的高增长相比,经济效益端呈现明显分化。1-7月,摩托车生产企业完成工业总产值983.88亿元,同比增长3.13%;完成工业销售产值981.88亿元,同比增长2.63%;完成工业增加值177.70亿元,同比下降6.10%。产销率99.80%,同比下降0.48个百分点。
1-7月,摩托车生产企业实现营业收入1041.25亿元,同比增长11.57%;实现利润总额68.82亿元,同比下降4.41%;实现利税总额94.00亿元,同比下降1.59%。营业成本886.71亿元,同比增长12.93%,增速高于营业收入1.36个百分点。税金及附加12.22亿元,同比增长4.49%;销售费用23.49亿元,同比增长4.14%;管理费用35.59亿元,同比增长7.06%;研发费用28.15亿元,同比增长6.50%;财务费用7.93亿元,同比增长767.04%。四项费用合计95.16亿元,同比增长17.42%。
这组数据印证了王东提出的“效益逐步修复,但增长质量存在三大短板”。一是附加值提升滞后于规模扩张:工业总产值增长3.13%,工业增加值却下降6.10%,规模增长仍主要靠产量和中间投入拉动。二是成本端承压:营业成本增速高于营收,财务费用大幅增长,四项费用合计增速17.42%,明显快于营收增速。三是资金占用上升:7月末,摩托车生产企业应收账款301.90亿元,同比增长20.70%;产成品存货63.23亿元,同比增长17.41%。应收账款以及产成品存货共计365.13亿元,占流动资产总额的26.41%,同比提高7.26个百分点。
不过,头部企业表现好于行业整体。1-7月,营业收入排名前10位的企业依次为春风动力、宗申、隆鑫、大长江、新大洲本田、广东大冶、雅迪、林海动力、五羊-本田和钱江,营业收入分别为130.93亿元、108.24亿元、104.83亿元、103.41亿元、54.43亿元、49.51亿元、38.16亿元、37.34亿元、37.21亿元、32.44亿元。除钱江略有下滑外,其余9家企业营业收入均有所提高。前10家企业营业收入共计696.50亿元,同比增长16.81%,占摩托车生产企业总营业收入的66.89%,同比提高3.00个百分点。前10家企业利润总额共计58.22亿元,同比增长3.08%。
头部与行业整体的分化,说明利润正在向具备品牌溢价、产品结构更优的企业集中。行业整体利润下降而头部企业利润增长,意味着中小企业和以低端走量为主的企业,承受了更大的成本压力和价格竞争压力。这与王东对行业竞争格局的判断一致:竞争正从“以价换量”的规模竞赛,转向品牌、品质和体系能力的综合较量。
未来趋势与挑战:从单点出海到体系化竞争
全球竞争从单一产品、单一市场转向体系化对抗,电动化、智能化、全球化、高端化、绿色化五大趋势交汇,产业正从“产品出海”走向“经营出海”。
面向未来,王东用五大趋势概括产业方向:电动化从“产品替代”走向“生态重构”,智能化从“机械产品”走向“智能终端”,全球化从“产品出海”走向“品牌出海”,高端化从“规模制造”走向“价值创造”,绿色化从“合规驱动”走向“价值驱动”。
从8月数据看,电动摩托车产销同比增长9.80%和16.86%,1—8月同比增长13.06%和13.10%,电动化替代仍在加速。大排量休闲娱乐摩托车8月同比大增,说明高端化、休闲化需求具备韧性。出口金额增速持续快于数量增速,沙滩车等高附加值品类高速增长,则表明产品结构优化正在发生。
但挑战同样清晰。王东强调,全球竞争已从单一产品、单一市场的竞争,转向体系化竞争,集中体现为多重风险叠加、经营模式代差、全生命周期合规,以及印度、日系两大核心对手。风险已从过去单一的关税约束,转向关税壁垒、合规要求、本地化政策、汇率波动、信用风险多因素叠加。合规也从“一次性入场券”变为“持续性经营要求”,覆盖产品设计、生产制造、流通贸易、使用回收全链条。
传统“产品输出+进口商代理”的单点模式难以为继。王东提出,企业必须同时守住产品力、合规性、渠道覆盖、服务能力、资金安全五条战线,任一环节失守都可能导致整体经营失利。我国摩托车出口量增长很快,但服务能力并没有完全跟上,部分海外售后服务点难以满足服务要求,配件规格和维修保障仍有短板。
1-7月利润总额下降、财务费用大幅增长、应收账款和存货上升,说明行业尚未完全走出“以量换价”的惯性。王东表示,未来十年是中国品牌真正走向世界的关键期,不能再走“以价换量”的老路,而要在品牌、服务网络、金融支持、本地化运营上补齐短板,从“中国制造”的性价比标签升级为“中国品牌”的价值认同。
“世界摩托看中国,中国摩托正当时。”王东说。但要把产销和出口的规模优势转化为利润、品牌和体系竞争力,中国摩托车产业仍需在效益、合规、服务与全球化经营能力上完成一场深层次跃迁。