
 客户端
 媒体矩阵
 企业邮箱
 工经号


德阳天元重工股份有限公司将于7月31日迎来北交所上市审核的关键节点。作为一家专注于桥梁受力产品与综合服务的企业,公司近年来展现出清晰的成长轨迹。
业绩持续增长,现金流支撑盈利质量
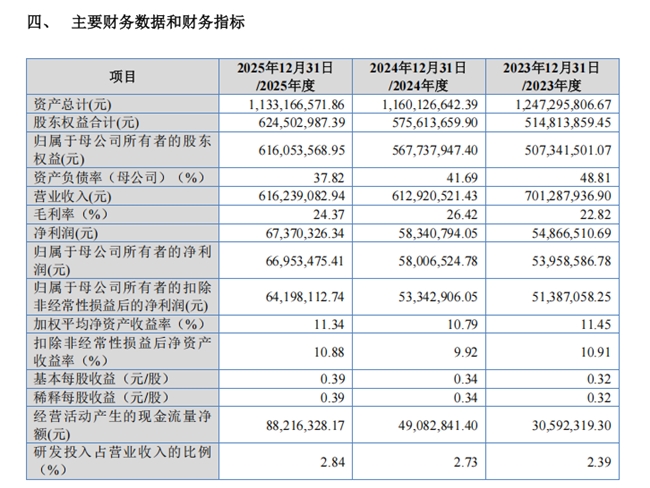
财务数据显示,天元重工盈利能力处于持续提升通道。2023年至2025年,反映主营业务盈利质量的扣非归母净利润,同期从5138.71万元增长至6419.81万元,增长动力主要来自核心业务的持续发展。
图源:公司招股书
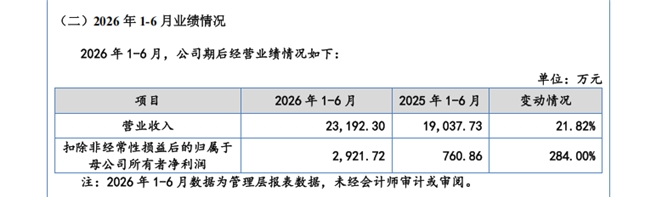
进入2026年,增长速度显著加快。2026年1至6月,天元重工实现营业收入2.32亿元,同比增长21.82%;扣非归母净利润达到2921.72万元,与2025年同期相比增幅高达284%( 未经会计师审计或审阅 ) 。 业绩大幅增长主要源于两类产品的集中交付与收入确认:桥梁受力部件方面,狮子洋大桥散索鞍、张靖皋长江大桥散索鞍、荆州李埠长江公铁大桥及六横大桥(佛渡岸)等项目的产品于上半年完成交付;桥梁钢结构方面,成乐扩容TJ4-2项目、麻彝高速项目及西藏昌都市莲花桥等项目的产品于上半年陆续确认收入。
图源:公司招股书
利润增长的现金保障度同样值得关注。2025年,公司经营活动产生的现金流量净额为8821.63万元,显著高于同期净利润水平。利润得到了实际现金流入的充分支撑。
订单储备 11.17亿元 ,技术实力构筑竞争壁垒
从订单储备来看,天元重工业绩的可见度较高。截至2026年6月底,天元重工在手订单(含税)金额为11.17亿元,为后续经营业绩提供了较为明确的基础。
这些订单背后,是一系列具有行业标杆意义的重大工程。公司产品已应用于花江峡谷大桥(目前世界第一高桥)、深中通道伶仃洋大桥(目前世界最大跨径全离岸海中钢箱梁悬索桥)、张靖皋长江大桥(目前在建世界最大跨度悬索桥)、狮子洋大桥(目前在建世界最大跨度双层公路悬索桥)等多个国内超级项目,以及莫桑比克马普托大桥(目前非洲第一大悬索桥)等海外标志性工程。参与此类项目不仅带来稳定的业务来源,也对公司技术能力形成了持续验证。
天元重工通过了欧盟EN1090最高级EXC4认证,并先后获评国家高新技术企业、国家工信部第二批专精特新“小巨人”企业、专精特新重点“小巨人”企业、国家知识产权优势企业。其参建项目曾获得国家优质工程金奖及桥梁领域国际奖项“乔治·理查德森奖”。截止2025年末,天元重工共取得专利249项,其中发明专利41项。围绕悬索桥索鞍、索夹等核心受力部件,公司已形成20余项核心技术,其中8项被评定为“国际领先”水平,4项为“国际先进”水平。
产能饱和倒逼扩张,募投项目瞄准智能制造
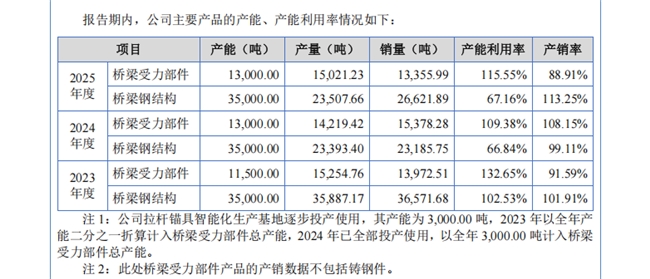
与充裕订单相对应的是,天元重工现有产能已处于高度饱和状态。报告期内,桥梁核心受力部件的产能利用率分别达到132.65%、109.38%和115.55%,持续超负荷运转。公司目前主要生产基地的厂房空间利用已基本饱和,超大型部件的制造能力受到场地条件的刚性制约,部分非关键工序不得不依赖外协加工。因此,产能扩张已成为支撑未来增长的客观需求。
图源:公司招股书
天元重工本次拟募集资金约2.79亿元,其中2.59亿元计划投向“桥梁核心受力部件数字化工厂”建设项目。该项目将在四川省德阳市现有土地上新建包含机加车间、铆焊车间、后处理车间及研发中心、数据中心等在内的高标准生产与配套设施。项目重点在于引入智能焊接、智能打磨、智能喷涂、智能物流等中高端软硬件设备,并实现ERP、MES、PDM等多系统数据互通,构建智能制造数据平台。其目标是打造数字化、柔性化、绿色化的生产制造体系,以突破现有场地和设备的局限,提升索鞍、索夹等核心产品的产能规模及制造精度,降低对外协加工的依赖,强化产品质量与交付能力。